クレジットエールは、山口県山口市にある有限会社エールが運営する消費者金融です。
大手消費者金融の審査に通らなかった人や、他社借入がある人にとって、審査に申し込めるのか気になる存在ですよね。
一方で、ネット上には口コミがあまり多くなく、
「本当に借りられるの?」
「審査は甘い?」
「ヤミ金ではない?」
と不安に感じる人もいるのではないでしょうか。
実際の利用者の評判や、審査で重視される条件を事前に知っておきたいところです。
そこで当記事では、クレジットエールの審査や口コミを中心に、会社の安全性や融資条件、申し込み前に確認したいポイントを紹介します。
この記事でわかること
- クレジットエールの審査基準や口コミの実態
- 有限会社エールが正規の貸金業者なのか
- 審査に申し込む前に確認したい条件や注意点
- 他社借入や過去の金融事故がある場合の考え方
クレジットエールの審査や口コミを調査!利用前に知っておきたい結論
クレジットエールは、山口県知事の登録を受けた正規の貸金業者が運営しています。ただし、審査が甘いと断言できる公表データはなく、誰でも借りられるわけではありません。
口コミも限られているため、評判だけで判断せず、申し込み条件や返済能力を確認することが大切です。
クレジットエールの審査は甘い?ブラックでも借りられる?
クレジットエールの審査が大手消費者金融より甘いとは断定できません。中小消費者金融は独自の審査を行う場合がありますが、クレジットエールの具体的な審査基準や通過率は公表されていないためです。
過去に債務整理や自己破産を経験した人でも、現在の収入や返済状況などによって審査結果が変わる可能性はあります。ただし、過去に金融事故があっても必ず借りられるという意味ではありません。現在も長期延滞が続いている場合や、返済能力が不足している場合は厳しい結果になることが考えられます。
また、貸金業者には総量規制があり、原則として年収の3分の1を超える貸し付けはできません。他社借入がある人は、借入件数だけでなく、現在の借入残高と年収のバランスも確認しておきましょう。
クレジットエールに申し込む前には、安定した収入があるか、毎月の返済に無理がないかを整理することが大切です。「審査が甘い」という口コミや宣伝だけを頼りに申し込むのではなく、条件を理解したうえで判断してください。
クレジットエールの口コミは少ない?良い評判と悪い評判
クレジットエールの口コミは、インターネット上で確認できる情報が限られています。そのため、良い口コミと悪い口コミのどちらか一方だけを見て、サービス全体の評価を決めるのはおすすめできません。
口コミの件数が少ない場合、個別の体験談が実際の利用者全体の傾向を表しているとは限らないためです。
紹介されている体験談には、他社借入や過去の自己破産歴がある状態で少額融資を受けられたという肯定的な内容があります。一方、電話対応を高圧的に感じたという声や、審査に申し込んだものの否決されたという否定的な内容も見られます。ただし、いずれも限られた個別事例として受け止める必要があります。
また、口コミを読むときは、投稿時期や借入希望額、申込者の収入状況などにも注目しましょう。同じクレジットエールに申し込んでも、申込者の状況によって審査結果や対応の印象が異なる可能性があります。
口コミが少ないからといって、危険な業者だと決めつけることはできません。反対に、良い体験談があるからといって審査に通る保証もありません。クレジットエールの評判は参考情報の一つとし、会社の登録状況や公式の融資条件を優先して確認しましょう。
クレジットエールの審査に申し込む前に知っておきたいこと
クレジットエールの審査を検討しているなら、最初に自分が申し込み条件を満たしているか確認しましょう。
紹介されているフリーキャッシングの条件では、年齢や健康保険への加入などが対象資格に関係しています。さらに、安定した収入があり、借りたお金を無理なく返済できることも重要です。
他社借入がある場合は、現在の借入残高と毎月の返済額を整理しておくと判断しやすくなります。すでに返済が苦しくなっている人は、新たな借入先を探す前に家計を見直すことも検討してください。借入額を増やすことで、かえって返済負担が大きくなる可能性があるためです。
また、審査では申込内容や提出書類の確認が行われます。勤務先や収入について事実と異なる申告をしたり、必要書類を用意できなかったりすると、審査に影響する可能性があります。申し込みの際は、正確な情報を伝えることが基本です。
クレジットエールは中小消費者金融だからといって、誰でも融資を受けられるわけではありません。審査に通ることだけを目的にせず、希望額が本当に必要なのか、返済できる金額なのかを考えてから申し込みましょう。
クレジットエールはヤミ金ではない?有限会社エールの会社情報
| 項目 | 内容 |
|---|---|
| 商号 | 有限会社エール(クレジットエール) |
| 本社 | 山口県山口市小郡御幸町4-19 東川ビル301号 |
| 登録 | 山口県知事 第01375号(日本貸金業協会会員番号 第001566号) |
| 電話 | 0120-738-366 |
| 営業時間 | 平日9:00〜18:00、土日祝休み |
| 申込方法 | Web、電話、来店。来店不要の振込融資にも対応するとされる |
| 主な事業 | 消費者金融、フリーローン、ビジネスローン、不動産担保ローン |
クレジットエールを運営する有限会社エールは、山口県知事の貸金業登録を受け、日本貸金業協会にも加入している業者です。
知名度だけで安全性を判断せず、登録番号や所在地などの公的な情報を確認しましょう。
有限会社エールの貸金業登録番号と所在地
有限会社エールは、山口県山口市小郡御幸町4-19 東川ビル301号に所在地を置く貸金業者。
貸金業登録番号は「山口県知事 第01375号」で、サービス名としてクレジットエールを掲げています。
店舗はJR新山口駅から徒歩約2分の場所にあると案内されています。山口市や近隣地域に住んでいる人なら、来店して相談しやすい立地といえるでしょう。遠方に住んでいる場合は、来店が必要かどうかを申し込み前に確認しておくと安心です。
電話で問い合わせる場合の番号は、フリーダイヤルの0120-738-366です。営業時間は平日9時から18時までで、土日祝日や夏季・冬季休暇は休業とされています。申し込みや相談を急いでいる人は、営業時間内に連絡できるよう予定を調整しましょう。
会社情報を確認するときは、広告や比較サイトの記載だけでなく、行政機関が公開する登録情報も参考になります。貸金業登録番号と所在地が一致しているかを確認することが、業者の実態を見極める基本です。
日本貸金業協会への登録状況
有限会社エールは、日本貸金業協会の会員として紹介されており、会員番号は第001566号です。貸金業者を利用するときは、会社名だけで判断せず、登録番号や協会への加入状況を照合することが大切です。
山口県の貸金業者に関する公開情報や、日本貸金業協会の会員名簿を確認することで、登録状況を調べられます。利用を検討している人は、申し込み前に公式情報を自分でも確認しておきましょう。登録番号が似ている別業者や、会社名を無断で使用する業者には注意が必要です。
なお、正規の貸金業者であることと、融資条件が有利であることは別の話です。登録を受けた業者であっても、審査に通るとは限りませんし、金利や返済期間によっては負担が大きくなる場合もあります。
クレジットエールをヤミ金ではないかと心配している人は、まず公的な登録情報を確認してください。正規登録の確認と、契約内容・返済計画の確認をセットで行うことが、安心して利用を検討するためのポイントです。
(出典:山口県)
「有 エール レビュー」「山口エール」で検索する人が確認したいこと
「有 エール レビュー」や「山口エール」と検索する人は、有限会社エールの口コミだけでなく、会社の所在地や営業実態、安全性も確かめたいと考えられます。
特に、山口県内で利用できる消費者金融を探している人にとって、店舗の場所や相談方法は重要な判断材料です。
有限会社エールは山口市に店舗を構えているため、近隣に住んでいる人は対面で相談できる可能性があります。
一方、ネット上のレビューは多くなく、評価を数値で比較できるほどの情報は確認できません。少数の口コミだけで、対応や審査の傾向を決めつけないようにしましょう。
また、「マネー パートナー エール」という検索語については、有限会社エールと同じサービスを指す名称なのか、別の金融サービスを探しているのか判断できません。名称が似ているだけで同一の会社やサービスと考えず、運営会社や公式サイトを照合する必要があります。
検索結果に表示された口コミや比較記事を見るときは、会社名・住所・電話番号・登録番号が一致しているかを確認してください。
検索キーワードが似ていることと、同じ業者であることは別なので、申し込み先を間違えないよう注意しましょう。
クレジットエールの融資条件と女性フリーローン
| 商品 | 融資額 | 実質年率 | 担保・保証人 | 返済 |
|---|---|---|---|---|
| フリーキャッシング/女性フリーローン | 1万〜50万円、または年収の10% | 15.0〜20.0% | 原則不要 | 最長5年、2〜60回 |
| ビジネスローン | 最大50万円 | 15.0〜18.0% | 担保不要、保証人原則不要 | 最長5年、元利均等 |
| 不動産担保ローン | 51万〜1,000万円 | 15.0〜18.0% | 不動産担保必須、保証人を求められる場合あり | 最長5年、元利均等 |
クレジットエールには、個人向けのフリーキャッシングや女性フリーローンのほか、事業者向けローンや不動産担保ローンがあります。
商品によって融資額や金利、担保の条件が異なるため、自分の目的に合う商品を確認しましょう。
フリーキャッシングの金利と融資限度額
クレジットエールのフリーキャッシングは、融資額が1万円から50万円までとされており、申込者の年収の10%以内という条件も案内されています。
大きな資金を長期間借りるというより、少額の資金需要を想定した商品といえるでしょう。
実質年率は15.0%から20.0%で、実際に適用される金利は審査によって決まります。
上限金利は年20.0%のため、借入額だけでなく、利息を含めた総返済額を確認しておくことが大切です。遅延損害金についても実質年率20.0%とされています。
返済方式は元利均等払い、または自由返済で、返済回数は2回から60回までと案内されています。最長期間は5年以内です。毎月の返済額が少なく見えても、返済期間が長くなるほど利息の負担が増える場合があります。
申し込みを検討するときは、希望額を必要最低限にとどめ、毎月いくら返済できるかを先に考えましょう。
金利の上限と返済期間を確認し、無理なく完済できる金額だけを借りることが重要です。契約前には最新の条件を必ず確認してください。
申し込みできる年齢や健康保険の条件
フリーキャッシングの利用対象は、案内上では20歳以上65歳以下で、健康保険に加入している人とされています。
健康保険については、社会保険や国民健康保険などへの加入が条件として挙げられています。年齢や保険加入の条件を満たしていない場合は、申し込み前に利用対象となるか問い合わせましょう。
健康保険への加入が条件に含まれている理由としては、本人確認や勤務・収入状況を確認するための情報の一つとして扱われる可能性があります。
ただし、保険証の種類だけで審査結果が決まるわけではありません。収入や他社借入なども含めて判断されると考えられます。
また、健康保険に加入していても、安定した収入がない場合や返済能力が十分でない場合は、融資を受けられない可能性があります。
反対に、パートやアルバイトなどの働き方だけを理由に、必ず審査に落ちると決まっているわけでもありません。実際の申込可否は個別審査によります。
申し込み前には、年齢・保険加入状況・収入・他社借入を整理しておくと、対象条件を確認しやすくなります。条件を満たしていることは審査通過の保証ではないため、借入後の返済まで考えて判断しましょう。
女性フリーローンやビジネスローンの特徴
クレジットエールでは、個人向けのフリーキャッシングに加えて、女性フリーローンも案内されています。女性フリーローンの貸付条件は、フリーキャッシングと同じ内容とされています。
女性向けの商品を探している人は、利用対象や金利、融資額を確認したうえで相談するとよいでしょう。
ただし、女性フリーローンという名称から、専業主婦でも必ず借りられる、審査が優遇されると判断することはできません。
利用には所定の条件や審査があり、収入や返済能力の確認も必要です。自分の働き方や収入状況で申し込み可能かどうかは、事前に問い合わせてください。
事業者向けには、個人事業主や中小企業事業者を対象とするビジネスローンもあります。
融資限度額は最大50万円、実質年率は15.0%から18.0%とされ、担保は不要、保証人も原則不要です。返済は元利均等返済で、2回から60回、最長5年以内と案内されています。
さらに、不動産を担保にするローンは、融資額51万円から1,000万円までが対象です。こちらは不動産担保が必要で、条件によって保証人を求められる場合があります。
個人向け・事業者向け・不動産担保型では条件が異なるため、資金の使い道に合う商品を選びましょう。
金利20%で借りた場合の返済負担
クレジットエールのフリーキャッシングは、実質年率の上限が20.0%です。
金利は審査によって決まりますが、上限金利が適用された場合には、借入額や返済期間によって利息の負担が大きくなる可能性があります。借りる前に返済総額を確認することが欠かせません。
例えば、同じ金額を借りても、短期間で返済する場合と長期間かけて返済する場合では、支払う利息の合計が異なります。
毎月の返済額を抑えようとして返済期間を延ばすと、結果として利息が増えることもあります。月々の負担だけでなく、完済までに必要な金額を見ておきましょう。
また、返済が遅れると遅延損害金が発生する場合があります。クレジットエールの案内では遅延損害金も実質年率20.0%とされています。
返済日を忘れないように管理し、収入が減る可能性も考慮して余裕のある計画を立てることが大切です。
借入前には、食費や家賃、光熱費などの生活費を差し引き、毎月返済に回せる金額を計算してください。借りられる上限額と、無理なく返せる金額は同じではありません。
返済が難しいと感じる場合は、借入額を減らすか、借り入れ以外の方法も検討しましょう。
クレジットエールの申し込み方法と在籍確認
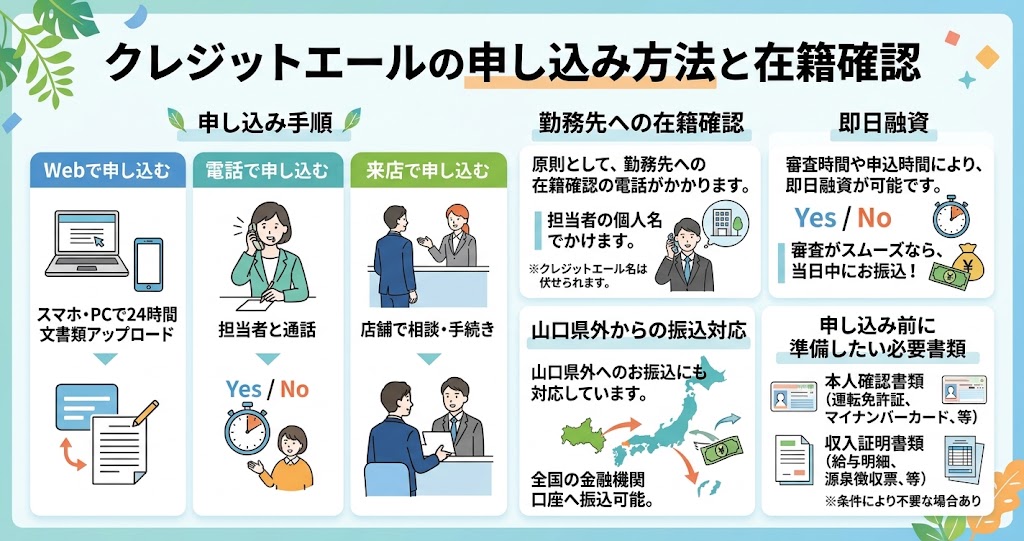
クレジットエールの申し込み方法は、Web・電話・店頭の3種類が案内されています。申し込み後は審査や必要書類の確認が行われ、融資の可否や条件について連絡を受ける流れです。
即日融資や遠方からの利用を希望する場合は、事前確認が欠かせません。
Web・電話・来店での申し込み手順
クレジットエールへの申し込みは、公式サイトのWeb申込フォーム、電話、店舗への来店から選べるとされています。
自宅から手続きを進めたい人はWeb申込、先に条件を確認したい人は電話、対面で相談したい人は店頭での申し込みを検討できます。
申し込み時には、氏名や住所、勤務先、収入、他社借入などの情報を伝えることになります。
入力内容や申告内容に誤りがあると、確認に時間がかかったり、審査に影響したりする可能性があります。手続きを始める前に、必要な情報を手元にそろえておきましょう。
申込受付後は、営業時間内に審査が進められ、結果について連絡が入る流れです。平日の営業時間は9時から18時までと案内されています。土日祝日などの休業日に申し込んだ場合、審査や回答が翌営業日以降になる可能性も考えておきましょう。
なお、申し込みをしただけで融資が決まるわけではありません。審査結果や契約条件を確認し、納得できた場合に契約へ進むことが大切。
急いでいる場合でも、金利や返済条件を確認せずに契約しないようにしましょう。
勤務先への在籍確認は個人名で行われる?
クレジットエールでは、審査の過程で勤務先への電話による在籍確認が行われるとされています。
勤務先に連絡が入ることを心配している人は、申し込み前に確認方法や連絡のタイミングについて問い合わせておくと安心です。
案内されている情報では、在籍確認の電話は会社名ではなく担当者の個人名で行われるとされています。
そのため、電話口でクレジットエールの名前を出さずに勤務状況を確認する形が想定されます。ただし、実際の連絡方法や対応は審査状況によって異なる可能性があります。
勤務先が電話を取り次がない職場や、外部からの電話がつながりにくい職場の場合は、在籍確認がスムーズに進まないことも考えられます。
勤務先の電話対応に不安がある人は、申込時に事情を伝え、どのような確認方法が可能なのか相談してみましょう。
また、在籍確認を避けたいからといって、勤務先情報を偽って申告するのは避けてください。申告内容に不一致があると、審査に悪影響を及ぼす可能性があります。
職場への連絡が不安な場合は、事前に確認して正確な情報を伝えることが大切です。
即日融資や山口県外からの振込対応について
クレジットエールは、来店による申し込みだけでなく、来店不要の振込融資にも対応していると案内されています。
ただし、全国どこからでも同じ条件で利用できると確認できる情報は限られています。山口県外から申し込みたい人は、対応地域や手続き方法を事前に問い合わせましょう。
振込対応については、山口県内や近隣地域に加え、九州地方や隣接県などで利用できるケースがあるとされています。
一方、全国完全対応かどうかは明確ではありません。遠方から申し込む場合、居住地によって来店が必要になる可能性もあるため、先に確認しておくことが重要です。
即日融資についても、申し込めば必ず当日中に借りられるわけではありません。
審査の進み具合や書類の確認、契約手続き、振込処理の時間などによって、融資までの日数は変わります。特に営業時間終了間際の申し込みや、追加書類が必要になった場合は、当日中の融資が難しくなることも考えられます。
今日中に資金が必要な人は、申し込み前に当日融資が可能か、何時までに手続きを終える必要があるかを電話で確認してください。
即日融資を確約する情報は確認できないため、余裕を持って相談することが大切です。
審査に申し込む前に準備したい必要書類
クレジットエールの申し込みでは、本人確認書類や収入を確認できる書類が必要になるとされています。
本人確認書類の例としては、運転免許証、健康保険証、住民票などが挙げられています。提出できる書類の種類や有効期限などは、申し込み前に確認しておきましょう。
収入を確認する書類には、源泉徴収票や給与明細などがあります。勤務先や収入状況を確認するため、申込内容に応じて追加書類の提出を求められる場合もあります。
個人事業主や事業者向けローンを希望する人は、必要書類が個人向け商品と異なる可能性があるため、別途問い合わせてください。
書類を提出するときは、氏名や住所などの記載が申込内容と一致しているかを確認しましょう。住所変更や氏名変更が済んでいない書類を使う場合は、事前に相談しておくと手続きが滞りにくくなります。
画像を送る場合も、文字や顔写真がはっきり読み取れる状態にしてください。
必要書類が不足していると、審査や契約の手続きが遅れる可能性があります。本人確認書類と収入証明書類を早めに準備し、提出方法も確認しておくことがスムーズな申し込みにつながります。最終的に必要な書類は、クレジットエールの案内に従ってください。
まとめ|クレジットエールの審査や口コミを確認して慎重に判断しよう
当記事では、クレジットエールの審査や口コミ、有限会社エールの会社情報、融資条件や申し込み方法について紹介しました。
クレジットエールは、山口県知事の貸金業登録を受け、日本貸金業協会にも加入している正規の貸金業者です。ただし、正規業者であっても審査通過が保証されるわけではなく、審査が甘いと断定できる公表情報もありません。
口コミはネット上に多くなく、肯定的な体験談と否定的な体験談の両方が見られます。少数の口コミだけで判断せず、会社の登録状況や公式の融資条件を確認することが大切です。
フリーキャッシングは融資額1万円から50万円、実質年率15.0%から20.0%とされ、年齢や健康保険加入などの条件があります。申し込み方法はWeb・電話・来店ですが、在籍確認や即日融資、遠方からの振込対応については事前確認が必要です。
借入先を選ぶときは、審査に通るかどうかだけでなく、金利や毎月の返済額、完済までの期間も比べてください。クレジットエールの条件が自分に合うかを冷静に確認し、無理のない返済計画を立てたうえで申し込みを検討しましょう。