オリーブファイナンス大阪の口コミを調べると、担当者が親身に相談に乗ってくれたという好意的な声が見られます。
一方で、連絡の遅さや即日融資の難しさを指摘する投稿もあり、評価は一様ではありません。
口コミサイトでは、審査に不安を抱えていた人が融資を受けられたという体験談も紹介されています。
ただし、個人の体験談は投稿時期や利用状況によって異なるため、誰でも同じ結果になるとは限りません。
そこで当記事では、オリーブファイナンス大阪の口コミを良い評価と悪い評価に分けて整理し、審査や対応について確認しておきたい点を紹介。
この記事でわかること
- オリーブファイナンス大阪の良い口コミと悪い口コミ
- 審査やスタッフの対応に関する利用者の評価
- 口コミを確認するときに注意したいポイント
- 申し込み前に知っておきたい融資スピードの実態
オリーブファイナンス大阪の口コミ・評判は?良い口コミと悪い口コミを紹介
オリーブファイナンス大阪の口コミには、担当者の親切な対応や審査への柔軟さを評価する声がある一方、連絡の行き違いや融資までの時間に不満を感じた声もあります。
利用を検討するなら、良い口コミだけで判断せず、悪い口コミから見える注意点も確認しておきましょう。
良い口コミ:親身な対応や柔軟な審査への評価
オリーブファイナンス大阪の良い口コミでは、担当者が親身に話を聞いてくれたことや、過去の金融トラブルがあっても融資を受けられたことを評価する声が目立ちます。
大手消費者金融の審査に通らなかった人から、相談できて助かったという趣旨の投稿も見られます。
具体的には、自己破産後や任意整理後に申し込み、少額の融資を受けられたという体験談があります。
また、他社借入が複数ある状態でも、現在の収入や返済状況を確認してもらえたという内容も紹介されています。
こうした口コミからは、オリーブファイナンス大阪が申込者の事情を聞き取る姿勢を評価されていることがうかがえます。
ただし、過去に金融事故があっても必ず審査に通るという意味ではありません。審査では現在の収入や返済能力などが確認されるため、個人の体験談をそのまま自分に当てはめないことが大切。
また、担当者の人柄について好意的な感想があるからといって、すべての利用者が同じ対応を受けられるとは限りません。口コミは判断材料のひとつとして参考にし、契約条件や返済総額まで確認してから検討しましょう。
悪い口コミ:連絡や融資スピードへの不満
オリーブファイナンス大阪には、良い口コミだけでなく、電話対応や連絡の遅さに不満を感じたという投稿もあります。
問い合わせ後に折り返しがなかった、担当者によって説明が異なったなど、連絡面で不安を覚えたという内容です。
また、審査に通ったものの、すぐに振り込みを受けられなかったという口コミも。
オリーブファイナンス大阪は店舗での契約手続きが関係する場合があるため、申し込みから融資までの時間は申込者の状況や手続きの進み具合によって変わる可能性があります。
急いで現金を用意したい人にとって、融資実行までの時間は重要な判断材料ですよね。口コミだけを見て即日融資を期待するのではなく、申し込み前に電話で必要な手続きや来店の有無、融資までの目安を確認しておくと安心。
さらに、連絡が遅いと感じた場合も、何度も申し込みを繰り返すのは避けましょう。審査状況や必要書類について確認したいことを整理し、担当窓口に落ち着いて問い合わせることが大切です。
口コミを見るときに注意したいポイント
オリーブファイナンス大阪の口コミを見るときは、投稿された時期と利用者の状況を確認しましょう。
金融業者の審査や契約手続きは変更される場合があり、数年前の体験談が現在も同じように当てはまるとは限りません。
また、口コミサイトに掲載されている評価点や融資可決割合は、そのサイトに投稿された情報を集計した数字です。公式に発表された審査通過率ではないため、数字だけを見て「審査に通りやすい」と判断するのは避けたいところです。
投稿者の年収や他社借入件数、返済状況なども人によって異なります。同じように自己破産や任意整理を経験していても、現在の収入や生活状況が違えば審査結果も変わる可能性があります。
オリーブファイナンス大阪の口コミは、実際に利用した人の感想を知るための参考情報です。口コミだけで安全性や融資の可否を決めず、公式サイトの貸付条件や登録情報も確認してください。
特に金利、返済期間、契約時の費用は、申し込み前に自分で把握しておくことが重要です。
オリーブファイナンスは闇金ではない?正規業者か確認
| 項目 | 内容 |
|---|---|
| 正規登録の有無 | 正規登録済み |
| 登録番号 | 大阪府知事(9)第11546号 |
| 協会会員番号 | 日本貸金業協会 第000935号 |
| 業種 | 消費者金融(貸金業) |
| 拠点 | 大阪府大阪市(都島区東野田町) |
| 登録区分 | 大阪府知事登録 |
| 業者規模 | 中小・地域密着型の消費者金融 |
| 結論 | 「正規登録された大阪の中小消費者金融」という表現は適切 |
オリーブファイナンスは、大阪市都島区に店舗を構える消費者金融業者です。公式サイトには会社概要や貸付条件が掲載されています。
ただし、正規業者かどうかを判断するときは、会社名だけでなく貸金業登録番号や連絡先まで照合することが大切です。
公式サイトに掲載されている貸金業登録番号
株式会社オリーヴファイナンスの公式サイトには、大阪府知事登録番号と日本貸金業協会の会員番号が掲載されています。
会社概要では、大阪府知事(08)第11546号、日本貸金業協会会員第000935号と記載されています。
一方、登録番号は更新によって表記が変わるため、古い口コミや比較サイトに書かれた番号だけで判断するのは避けましょう。公式サイトと公的機関の情報を照らし合わせ、現在の登録状況を確認することが重要です。
会社概要に記載されている所在地は、大阪市都島区東野田町2丁目3番26号のサトウビルⅡ4階です。電話番号は06-4800-3355と掲載されています。
確認するときは、会社名・登録番号・所在地・電話番号が一致しているかを見てください。
公式サイトの情報はオリーヴファイナンスで確認できます。
日本貸金業協会の会員情報と所在地
オリーヴファイナンスの公式サイトには、日本貸金業協会の会員番号として第000935号が掲載されています。
貸金業者を調べる際には、会社の公式情報だけでなく、登録を所管する行政機関や協会の情報も確認しておきたいですね。
金融庁の登録貸金業者情報検索サービスでは、商号や登録番号などから貸金業者を検索できます。大阪府も、借入前に登録状況を確認するよう案内しています。
特に注意したいのが、登録番号の数字だけを確認して安心してしまうことです。悪質な業者が実在する会社の名前や登録番号を無断で使うケースもあるため、電話番号や所在地まで照合する必要があります。
登録状況を自分で確認したい場合は、金融庁の登録貸金業者情報検索サービスを利用しましょう。情報に違いがある場合は、登録先の行政機関に問い合わせると確実です。
偽業者やなりすましに注意
オリーブファイナンスと検索すると、同じ名前を名乗る業者に関する注意情報も気になるところです。実在する貸金業者の名称を利用して、別の業者が融資勧誘を行う可能性があるため、会社名だけで相手を信用しないようにしましょう。
提供された情報では、03-5727-8476という電話番号を使い、オリーブファイナンスの名前を騙る悪質業者への注意が挙げられています。
ただし、この番号と現在の被害情報については、公的機関の最新情報で確認できていないため、断定的な説明は避ける必要があります。
正規業者を名乗る相手から連絡があった場合でも、公式サイトに掲載された電話番号へ自分から問い合わせ、連絡の事実を確認してください。
融資前に保証金や手数料の振り込みを求められたり、携帯電話の契約や商品の購入を要求されたりした場合は、安易に応じてはいけません。
登録番号や会社名を名乗っているだけでは、正規業者の証明になりません。少しでも不審な点があれば、申し込みや個人情報の送信を中断し、金融庁や警察などの相談窓口を利用しましょう。
オリーブファイナンスの審査は甘い?審査基準と可決の可能性
オリーブファイナンスの審査は、過去の金融事故だけで結果が決まるわけではありません。
ただし、金融ブラックでも必ず借りられるという意味ではなく、現在の収入や返済能力などを含めて総合的に判断されます。口コミの可決例を過信せず、申し込み前に条件を確認しましょう。
審査で重視される現在の収入と返済能力
オリーブファイナンスの公式サイトでは、満20歳以上で仕事や自営業による収入がある人を申し込み対象としています。
主婦やアルバイト、パートも対象として案内されていますが、実際に融資を受けられるかどうかは審査によって決まります。
審査では、現在の収入や他社からの借入状況、毎月の返済負担などが重要な判断材料になると考えられます。過去に延滞や債務整理を経験していても、現在の返済能力が確認されれば審査の対象になる可能性はあります。
ただし、他社への返済を現在も滞納している場合や、収入に対して借入額が大きすぎる場合は注意が必要です。審査に通るために借入件数や年収を少なく申告するのは避けてください。
オリーブファイナンスの審査で大切なのは、過去の事情を隠すことではなく、現在の収入と支出を正確に伝えることです。無理なく返済できる金額かどうかも、申し込み前に冷静に考えておきましょう。
自己破産・任意整理・個人再生後の申し込み
オリーブファイナンスの口コミには、自己破産後や任意整理後、個人再生の返済中に融資を受けたという体験談があります。
大手消費者金融の審査に通らなかった人が、少額の融資を受けられたという投稿も見られます。
ただし、過去に債務整理を経験した人なら誰でも借りられるわけではありません。信用情報の状況や現在の収入、他社への返済状況などによって審査結果は異なります。
また、債務整理の返済中に新たな借入をすると、家計の負担がさらに大きくなる可能性があります。特に返済計画が厳しい状態なら、追加の借入をする前に家計や既存の返済計画を見直すことが大切です。
口コミにある可決例は、あくまで投稿者本人の体験です。自己破産や任意整理の経験があっても審査通過を保証するものではありません。現在の収入で無理なく返済できるかを最優先に判断してください。
審査に通りにくいケースと注意点
オリーブファイナンスの審査では、安定した収入や返済能力を確認できない場合、融資が難しくなる可能性があります。
無職で収入がない人や、現在の借入額が大きく返済負担が重い人は、申し込み前に状況を整理しておきましょう。
また、他社への返済を滞納している場合や、申し込み内容に事実と異なる情報がある場合も注意が必要です。審査で確認される内容と申告内容に食い違いがあると、信用を損なう原因になりかねません。
必要書類の不足にも気をつけたいところです。本人確認書類だけでなく、審査内容によっては収入証明書などの追加提出を求められることがあります。
書類の準備ができていないと、手続きに時間がかかる可能性があります。
審査に通ることだけを目的に、短期間で複数の業者へ次々と申し込むのもおすすめできません。借入先を増やす前に、必要な金額と返済可能額を整理し、無理のない選択をすることが大切です。
融資額や金利などの基本条件
オリーブファイナンスの公式サイトに掲載されている融資額は5万円から50万円で、実質年率は15.0%から20.0%です。
返済方式は元利均等方式で、返済期間は最長5年、回数は60回以内と案内されています。
担保は不要で、保証人も原則不要とされています。ただし、審査によって必要になる場合があるため、個別の契約条件を確認してください。また、契約金額に応じた印紙代が必要になる点にも注意が必要です。
| 項目 | 公式サイトの掲載内容 |
|---|---|
| 融資額 | 5万円~50万円 |
| 実質年率 | 15.0%~20.0% |
| 遅延損害金 | 年15.0%~20.0% |
| 返済方式 | 元利均等方式 |
| 返済期間 | 最長5年・60回以内 |
| 担保・保証人 | 原則不要 |
| 契約時の費用 | 契約金額に応じた印紙代 |
金利が高いほど、返済期間や借入額によって利息の負担も大きくなります。借りられる金額だけで判断せず、毎月の返済額と最終的な返済総額を確認してから契約するようにしましょう。
オリーブファイナンスの在籍確認は?職場に知られずに済む?
オリーブファイナンスの在籍確認については、勤務先への電話連絡が行われる可能性を考えて準備しておきましょう。
口コミでは、職場への連絡方法に配慮してもらえたという体験談もありますが、希望すれば必ず電話を避けられるとは限りません。
勤務先への電話確認はある?
オリーブファイナンスの在籍確認について、提供された口コミ情報では、審査の過程で勤務先への電話確認が行われた事例が紹介されています。
申込者が申告した勤務先で実際に働いているかを確認するための手続きと考えられます。
ただし、電話の実施タイミングや具体的な確認方法は、申し込み内容や審査状況によって異なる可能性があります。電話連絡があるかどうか、書類で代替できるかについては、申し込み前に直接確認しておくと安心です。
職場に借入を知られたくない人にとって、在籍確認は気になるポイントですよね。勤務先への電話が必要な場合は、どのような名乗り方で連絡するのか、事前に担当者へ相談しておきましょう。
なお、電話があることだけで借入の事実が同僚に伝わるとは限りません。確認の内容や対応方法をあらかじめ聞いておくことで、不安を減らしやすくなります。
電話でのプライバシー配慮
在籍確認の電話では、金融機関名を名乗らず担当者の個人名で連絡する方法が一般的に知られています。
提供された口コミにも、個人名で電話があったという趣旨の情報が記載されていますが、現在の運用を公式に確認できたわけではありません。
そのため、オリーブファイナンスが必ず個人名で電話をかけると断定することはできません。申し込み時に、勤務先への電話で会社名を名乗るのか、本人が不在の場合はどのように確認するのかを質問しておきましょう。
また、職場の人に電話の理由を聞かれた場合に備えて、自然に対応できるようにしておくと落ち着いて行動できます。ただし、勤務先に虚偽の説明をしたり、在籍確認を妨げたりするのは避けてください。
在籍確認の方法は、申し込み前に担当者へ確認することが最も確実です。プライバシーへの配慮を希望する場合は、どこまで対応できるのかを具体的に聞いておきましょう。
店舗で本人が勤務先に電話する方法は利用できる?
オリーブファイナンスの口コミには、店舗での面談時に申込者本人が店舗の電話を使って勤務先へ連絡したという体験談があります。
担当者がそのやり取りを確認することで、在籍状況を確かめたという内容です。
この方法が現在も利用できるかどうかは、公式サイト上で確認できませんでした。口コミに書かれている事例があっても、すべての申込者に同じ対応が認められるとは限らないため、事前の問い合わせが必要。
職場への電話に不安がある場合は、来店前に在籍確認の方法を相談してみましょう。本人から勤務先へ電話をかける方法が可能か、別の確認手段があるかを確認しておくと、当日の手続きも進めやすくなります。
ただし、在籍確認は返済能力などを審査するための手続きの一部です。希望する方法が必ず認められるわけではありません。対応できる範囲を確認し、必要な手続きには正確に協力することが大切です。
オリーブファイナンスの増額・枠内融資はできる?
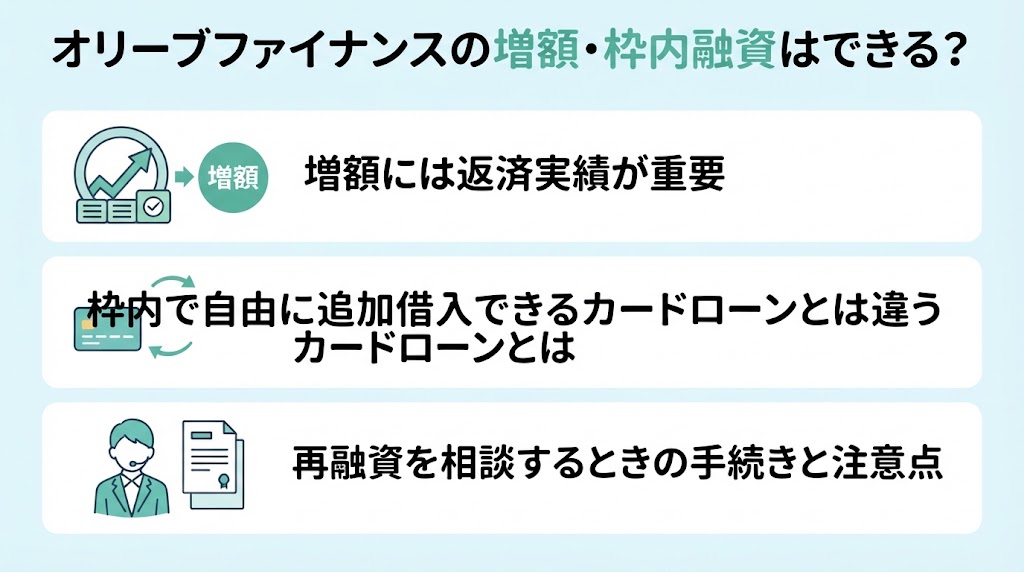
オリーブファイナンスでは、カードローンのようにATMから自由に追加借入する仕組みとは異なる可能性があります。
提供された情報では、追加融資や増額は再審査・再契約を伴う形として紹介されています。利用中の人は、現在の契約内容を確認したうえで相談しましょう。
増額には返済実績が重要
オリーブファイナンスの増額については、一定期間の返済実績を積んでから相談するという口コミ情報があります。
目安として半年程度、10回前後の返済を行ってから再融資を相談したという体験談が紹介されています。
ただし、半年や10回という数字が公式に定められた増額条件であるとは確認できません。
実際の審査では、返済状況や現在の収入、他社借入などを改めて確認される可能性があります。
返済日に遅れず支払いを続けることは、契約上の基本です。増額を希望する場合も、返済実績があるから必ず認められると考えず、現在の借入残高や返済能力を踏まえて相談しましょう。
増額の申し込みをする前に、追加で必要な金額と返済計画を整理しておくことも大切です。借入額を増やすことで毎月の負担が大きくならないか、慎重に確認してください。
枠内で自由に追加借入できるカードローンとは違う
オリーブファイナンスの枠内融資については、カードローンのように設定された限度額まで何度でも自由に借りられる仕組みとは異なると紹介されています。
提供された情報では、融資ごとに契約を結ぶ証書貸付形式が採用されているとされています。
そのため、返済によって借入残高が減ったとしても、ATMやインターネットからすぐに追加借入できるとは限りません。追加で資金が必要になった場合は、担当窓口へ相談し、再融資の手続きが必要か確認しましょう。
「枠内」という言葉から、利用可能額が自動的に戻るカードローンを想像している人もいるかもしれません。しかし、契約方式によって追加借入の方法は異なります。契約書に記載された貸付条件を確認することが重要です。
現在の契約がどのような形式なのか分からない場合は、担当者に直接質問してください。返済した分を自由に借り直せると決めつけないことが、資金計画を立てるうえで大切です。
再融資を相談するときの手続きと注意点
オリーブファイナンスで再融資を希望する場合は、まず電話などで現在の契約状況と追加融資の希望を伝え、必要な手続きを確認する流れが考えられます。
口コミでは、電話で相談した後に店舗で手続きを行ったという体験談もあります。
再融資の際には、改めて審査が行われたり、収入や勤務先などの情報を確認されたりする可能性があります。初回契約時と同じ書類が必要になるとは限らないため、来店前に必要書類を問い合わせておきましょう。
また、追加融資を受けると借入総額が増え、返済期間や利息の負担も大きくなる場合があります。
急な出費への対応であっても、借りる前に毎月の返済額と生活費のバランスを確認してください。
返済が難しくなっている状態で、別の借入によって返済を続けることは、負担をさらに大きくするおそれがあります。再融資を申し込む前に、本当に追加の借入が必要なのかを考え、必要なら公的な相談窓口や専門家にも相談しましょう。
オリーブファイナンスの5ちゃんねるでの評判は?
オリーブファイナンスの5ちゃんねるでの評判を調べる人は、公式サイトには載っていない審査の体験談や店舗での対応を知りたいのではないでしょうか。
掲示板の投稿は参考になりますが、投稿者の状況や情報の正確性を確認できないため、慎重に読む必要があります。
掲示板で見られる肯定的な意見
提供された掲示板情報では、オリーブファイナンスについて、大手消費者金融で審査に通らなかった人が相談先の候補として挙げている投稿があるとされています。
過去に債務整理を経験した人や、他社借入がある人の体験談が話題になることもあるようです。
また、店舗で担当者に事情を説明したところ、親身に話を聞いてもらえたという口コミも紹介されています。対面で相談できる点に安心感を持つ人もいるのかもしれません。
ただし、掲示板の投稿は個人の感想であり、融資の可否を保証するものではありません。投稿者の年収や借入状況、申し込み時期などが分からない場合は、自分と同じ条件だと考えないようにしましょう。
5ちゃんねるなどの掲示板は、利用者の率直な感想を知るきっかけになります。一方で、情報が古かったり、事実確認ができなかったりすることもあるため、公式情報と分けて判断することが大切です。
来店や融資スピードに関する注意点
掲示板や口コミサイトで確認したいのは、審査に通ったかどうかだけではありません。
オリーブファイナンスは大阪に店舗を構える業者であり、契約方法や来店の必要性によって、利用しやすさが変わる可能性があります。
提供された口コミには、店舗で契約してから融資を受けたという体験談や、即日振込ではなかったという投稿があります。
急いでお金が必要な人は、審査に通るまでの時間だけでなく、契約や融資実行までの流れも確認しておきましょう。
また、遠方から来店する場合は、交通費や移動時間も考える必要があります。来店してから審査に通らなかった場合の負担も考え、事前に必要書類や来店の条件を確認しておくと安心です。
口コミの中には、担当者の対応に満足したという声もあれば、連絡や説明に不満を感じたという声もあります。自分が利用する際の手続きや対応については、申し込み前に直接確認することをおすすめします。
口コミ情報をうのみにしないための確認事項
5ちゃんねるの投稿を読むときは、書き込みの日付や具体的な状況を確認しましょう。融資を受けたという投稿でも、現在の審査基準や契約条件と同じとは限りません。また、実際の利用者による投稿かどうかを第三者が確認できない場合もあります。
特に「ブラックでも必ず借りられる」「審査が甘いから誰でも通る」といった断定的な書き込みには注意が必要です。貸金業者には申込者の返済能力を確認する義務があり、口コミだけで審査結果を予測することはできません。
掲示板で気になる情報を見つけたら、公式サイトの貸付条件や金融庁の登録情報と照らし合わせてください。電話番号や所在地などに違いがある場合は、正規の窓口に直接確認することが大切です。
オリーブファイナンスの口コミや掲示板情報は、利用前の参考材料として活用しましょう。最終的には、登録状況、契約内容、返済総額を確認し、自分にとって無理のない選択かどうかを判断してください。
まとめ|オリーブファイナンス大阪の口コミを確認して慎重に判断しよう
当記事では、オリーブファイナンス大阪の口コミや審査、在籍確認、増額、枠内融資について紹介しました。
口コミには、親身な対応や柔軟な審査を評価する声がある一方、連絡や融資スピードに不満を感じた声もあります。正規業者かどうかは会社名だけで判断せず、登録番号や所在地、電話番号を公的機関の情報と照合することが大切です。
審査では現在の収入や返済能力が重要になると考えられ、過去に債務整理を経験した人でも融資が保証されるわけではありません。在籍確認の方法や増額・枠内融資の条件も、口コミだけで決めつけず、契約先に直接確認しましょう。
オリーブファイナンス大阪を検討する際は、金利や印紙代、返済期間、毎月の負担まで確認することが欠かせません。焦って申し込むのではなく、無理なく返済できるかを第一に考えて、慎重に判断してくださいね。