エムアールエフ福岡の評判が気になっているものの、
「怪しい金融会社ではないの?」
「サラ金と同じなの?」
「銀行融資を断られても審査に通る可能性はある?」
と不安に感じている方も多いのではないでしょうか。
事業資金の調達先を探しているときは、融資を受けられるかどうかだけでなく、会社の信頼性や金利、手数料、返済条件まで確認しておきたいですよね。
特に不動産を担保にする場合、契約内容を十分に理解しないまま借り入れると、大切な資産を失うリスクもあります。
そこで当記事では、エムアールエフ福岡の評判や口コミ、サラ金との違い、金融サービスの特徴について解説します。
審査の考え方や利用前に確認したい注意点も整理するので、資金調達先を比較するときの参考にしてください。
この記事でわかること
- エムアールエフ福岡の会社概要と安全性
- エムアールエフの良い口コミと悪い口コミ
- サラ金との違いや事業者向け金融サービスの特徴
- 申し込み前に確認したい審査や契約上の注意点
エムアールエフ福岡の評判は?正規の事業者金融なのか
エムアールエフ福岡について調べるなら、まず確認したいのが会社の実態と安全性です。
株式会社エム・アール・エフは福岡市に本社を置き、主に中小企業や個人事業主を対象とした事業者向け不動産担保融資を扱っています。
会社概要や貸金業登録情報を確認し、口コミだけで判断せず、契約条件も含めて利用を検討しましょう。
エムアールエフはどんな金融会社?
エムアールエフは、法人や個人事業主の資金調達を支援する金融会社です。
主な事業は不動産担保融資で、運転資金や設備投資、事業に必要な資金などの相談先となっています。個人の生活費を借りる一般的なカードローンとは、主な利用目的が異なります。
本社は福岡県福岡市中央区渡辺通にあり、公式サイトでは事業者向け融資のサービス内容や会社情報を公開しています。
福岡を拠点に西日本を中心とした営業網を展開しており、事業資金の調達方法を探している経営者や個人事業主にとって、比較候補のひとつといえるでしょう。
また、融資を検討する際は、借入可能額だけでなく、資金の使い道や返済方法も確認することが大切です。エムアールエフは事業者向けの融資を中心に扱う会社であり、誰でも無条件で借りられるわけではありません。申し込み前に、自社の資金需要や返済計画に合うサービスかを見極めましょう。
登録番号や運営会社から安全性を確認
エムアールエフが正規の金融会社かどうかを確認するには、貸金業登録番号や会社の公式情報をチェックする方法があります。
公式サイトの会社概要には、貸金業者登録番号として「福岡財務支局長(5)第00173号」、日本貸金業協会会員番号として「第005731号」が掲載されています。
公式情報では、宅地建物取引業免許についても「福岡県知事(3)第17446号」と案内されています。
さらに、株式会社エム・アール・エフの株主は三井松島ホールディングス株式会社と記載されています。こうした会社情報は、安全性を判断するための確認材料になります。
ただし、登録情報や企業グループの知名度だけで、個々の融資契約が自分にとって有利だと判断することはできません。
金利、事務手数料、返済期間、担保の条件などを契約前に確認する必要があります。
正規の登録業者であることと、借入条件が自分に適していることは別の問題として考えましょう。
登録情報や会社概要は変更される場合もあるため、申し込み前に最新情報を確認してください。(出典:株式会社エム・アール・エフ公式サイト)
福岡を拠点に事業者向け融資を行っている
エムアールエフは福岡市中央区に本社を構え、福岡支店や博多支店、北九州支店などの営業拠点を展開しています。
地域で事業を営む中小企業や個人事業主にとって、事業資金について相談できる金融会社のひとつ。
銀行からの融資が難しい場合にも、別の資金調達手段を比較する際の候補になります。
特に不動産担保融資では、事業の状況だけでなく、担保となる不動産の評価や既存の借入状況なども重要になります。
そのため、同じ福岡県内の事業者であっても、所有する不動産や資金使途、返済の見通しによって、提示される条件は異なる可能性があります。
また、地元に営業拠点があることだけを理由に、必ず迅速な融資を受けられると考えるのは避けましょう。審査や書類の準備、担保不動産の確認には時間がかかる場合があります。
資金が必要になる期限から逆算し、融資までの期間に余裕を持って相談することが重要です。複数の調達方法を比較し、返済可能性まで含めて検討してください。
エムアールエフの口コミ・評判は良い?悪い?
エムアールエフの口コミには、担当者の対応や融資相談の進めやすさを評価する声がある一方、営業電話や書類準備の負担、借入コストに不満を感じる声も見られます。
評判を判断するときは、良い口コミだけを見て申し込むのではなく、悪い口コミも確認し、自分にとって許容できる条件かどうかを考えることが大切です。
良い口コミは対応の早さや柔軟な融資
エムアールエフの良い口コミでは、銀行融資の審査が進まなかった事業者や、追加融資を断られた経営者が相談先として利用したケースが紹介されています。
事業の現状や今後の受注見込みなどを担当者に説明し、資金調達につながったという内容です。
また、融資に必要な書類の準備について、担当者から説明を受けられたことを評価する声もあります。
資金繰りに困っているときは、必要な書類や手続きがわからず、何から始めればよいのか迷うこともあります。相談時に手順を整理してもらえる点は、利用者にとって助けになる可能性があります。
返済負担を抑えるため、元金据置型のプランを提案されたという事例も紹介されています。
ただし、元金据置期間中は元金の返済が進まないため、支払いが軽くなっても借入残高が減らない点には注意が必要です。毎月の返済額だけでなく、最終的な返済総額まで確認することが重要です。
なお、口コミは個々の利用者の体験であり、同じ結果が誰にでも当てはまるわけではありません。
融資の可否や条件は、事業の状況や担保不動産などによって変わります。
悪い口コミは営業電話や手続きの負担
悪い口コミで目立つのは、過去に融資相談をした後、営業電話が繰り返しかかってきたという不満です。
一度相談したものの、別の金融機関で融資を受けることになった人や、申し込みを見送った人から、継続的な連絡を負担に感じたという声が紹介されています。
ただし、こうした口コミだけで、すべての利用者に同じ頻度で営業電話がかかってくると断定することはできません。
電話連絡が気になる場合は、相談の段階で連絡方法や連絡を希望する時間帯を伝え、今後の案内が不要になった際には、その意思を明確に伝えておくとよいでしょう。
また、決算書や不動産関連の書類など、融資審査に必要な資料を準備する手間に不満を感じる声もあります。
不動産担保融資では、事業の状況だけでなく担保の確認も必要になるため、無担保の小口ローンと比べて手続きが複雑になる場合があります。
金利や手数料が銀行融資より高く感じられるという意見もあるため、借入額だけを見て判断するのは避けたいところです。
営業対応・書類準備・総費用の3点を事前に確認することが、契約後の不満を減らすポイントです。
口コミを判断するときに注意したいポイント
エムアールエフの口コミを参考にするときは、投稿された時期や利用者の状況を確認しましょう。
事業資金を必要とした理由、担保不動産の有無、融資を希望した金額などが違えば、担当者の対応や契約条件に対する評価も変わります。
また、インターネット上の口コミには、個人の感想や詳細な条件がわからない投稿もあります。
良い口コミが多いからといって必ず希望額を借りられるとは限りませんし、悪い口コミがあるからといって、すべての利用者が同じ経験をするとも限りません。
口コミを読む際は、具体的にどの点が評価され、何に不満を感じたのかを分けて考えることが大切です。
例えば、融資スピードを評価する投稿があっても、自分の案件で同じ日数で融資が実行されるとは限りません。金利への不満がある場合も、契約内容や借入期間によって負担は異なります。
口コミは判断材料のひとつとし、最終的には公式の融資条件や契約書で確認することが重要です。
不明点を質問し、納得できない条件がある場合は、契約を急がずにほかの資金調達方法も比較しましょう。
エムアールエフはサラ金なの?一般的な消費者金融との違い
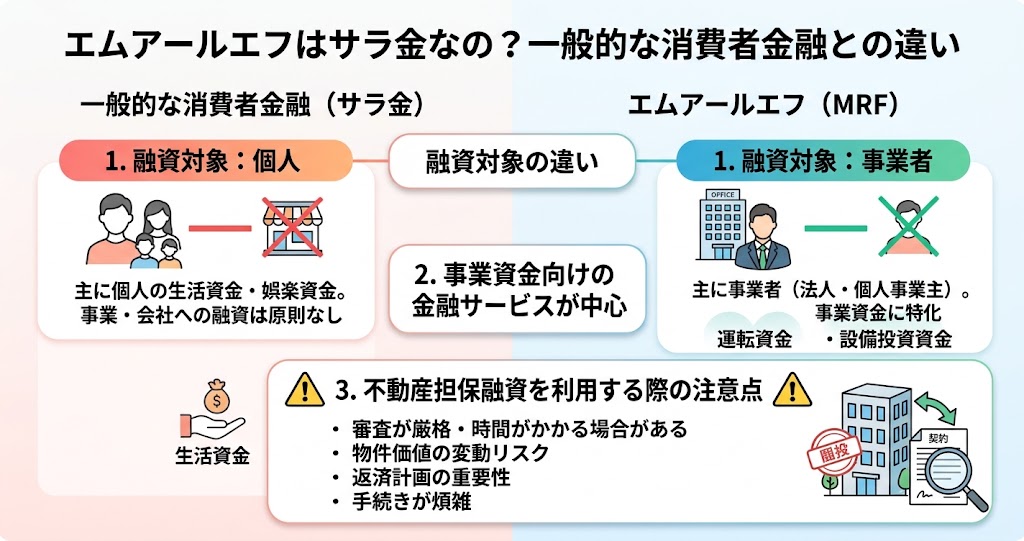
エムアールエフを「サラ金」と検索する人もいますが、一般的な個人向け消費者金融とは主な融資対象や資金の使い道が異なります。
エムアールエフは、法人や個人事業主向けの事業資金を扱う金融会社です。ただし、銀行ではない貸金業者であることに変わりはないため、金利や手数料、返済条件を確認して利用を判断する必要があります。
個人向けのサラ金とは融資対象が異なる
一般にサラ金と呼ばれる消費者金融は、個人が生活費や買い物などに利用する資金を貸し付けるサービスを中心としています。
一方、エムアールエフは、事業者の運転資金や設備投資など、事業活動に必要な資金の調達を主な対象としています。
そのため、個人が自分の生活費を借りる目的で申し込むサービスとは、審査で確認される内容や融資の仕組みが異なります。
事業資金を借りる場合には、事業の収支や資金使途、返済の見通し、担保として提供する不動産などが判断材料になります。
また、銀行以外の金融会社という点では共通していても、すべての貸金業者が同じ商品や審査基準を採用しているわけではありません。
サービス名や口コミの印象だけで判断せず、何のために、どのような条件で借りられるのかを確認しましょう。
エムアールエフは一般的な個人向けサラ金とは異なり、事業者向け融資を中心とする金融会社です。
申し込みを検討する際は、対象となる利用者や資金使途が自分の状況に合っているかを最初に確認してください。
事業資金向けの金融サービスが中心
エムアールエフが扱う融資には、不動産を担保とするプランなど、事業者向けの複数の商品があります。
運転資金の確保や設備投資、短期的な資金需要など、事業の目的に応じて検討できる仕組みです。ただし、利用できる商品や借入条件は、申込者の状況や担保の評価によって異なります。
銀行融資の審査が進まない場合や、資金が必要になる時期が迫っている場合、ノンバンクを比較候補にすることは選択肢のひとつです。
一方で、銀行融資よりも金利や諸費用の負担が大きくなる可能性があるため、資金調達のしやすさだけで決めるのは避けましょう。
特に、売上の入金が遅れているために一時的な運転資金が必要なのか、長期的な設備投資を行いたいのかによって、適した借入方法は変わります。
必要な金額と借入期間を整理し、返済原資を具体的に説明できるようにしておくことが重要です。
事業資金向けの金融サービスを選ぶときは、借りられる金額よりも返済できる根拠を重視することが大切です。借入後の資金繰りまで試算し、無理なく返済できる条件かを確認しましょう。
不動産担保融資を利用する際の注意点
不動産担保融資は、所有する土地や建物などを担保として提供し、事業資金を借り入れる方法です。
担保不動産の評価が融資判断に関わるため、無担保融資とは確認される内容が異なります。事業の業績だけでは判断が難しい場合でも、担保の状況などを含めて審査される可能性があります。
ただし、不動産を所有していれば必ず融資を受けられるわけではありません。
すでに設定されている抵当権や担保不動産の評価額、返済能力などによって、希望する融資額に届かない場合もあります。担保を提供する前に、既存の借入残高や不動産の権利関係も整理しておきましょう。
さらに、返済が困難になった場合には、担保不動産を失うリスクがあります。
事業の売上が計画どおりに伸びなかった場合や、予定していた売掛金の入金が遅れた場合も想定し、返済計画に余裕を持たせることが重要です。
不動産担保融資では、借入可能額だけでなく、返済が難しくなった場合の影響まで考えて判断することが欠かせません。大切な資産を担保に入れる契約だからこそ、条件に納得してから手続きを進めましょう。
エムアールエフの審査は厳しい?赤字や税金滞納でも借りられる?
エムアールエフの審査に通るかどうかは、赤字決算や銀行融資の否決といった一つの条件だけでは判断できません。事業の収支や今後の返済見込み、担保不動産の評価など、複数の要素が関係します。
赤字や税金の滞納がある場合でも、必ず借りられる、あるいは必ず審査に落ちると決めつけず、現在の状況を正確に伝えて相談することが大切です。
審査では担保不動産や返済計画が重要
不動産担保融資では、担保となる土地や建物の評価に加え、借りた資金をどのように使い、何を原資として返済するのかが重要になります。
担保不動産の評価が希望額に届かなかったり、既存の借入が多かったりすると、希望どおりの融資を受けられない可能性があります。
返済計画を説明する際は、今後の売上見込みだけでなく、受注状況や売掛金の入金予定、毎月の固定費などを整理しておくとよいでしょう。
資金を借りることで、どのように事業を維持・改善し、返済につなげるのかを具体的に説明することが大切です。
また、担保不動産があるからといって、事業の返済能力を考えなくてよいわけではありません。
融資を受けた後も資金繰りが悪化すれば、返済負担がさらに重くなるおそれがあります。借入額を必要最低限に抑えられないかも検討しましょう。
審査に向けては、担保の情報と返済原資の両方を整理することが重要です。現在の問題点を隠さず説明し、実現可能な返済計画を用意しておきましょう。
赤字決算や銀行融資を断られた場合の考え方
赤字決算や銀行融資の否決があっても、それだけでエムアールエフの審査結果が決まるとは限りません。
金融会社ごとに審査方法や融資商品が異なるため、銀行で融資を受けられなかった事業者でも、別の条件で相談できる可能性はあります。
ただし、審査通過を保証するものではありません。
赤字の理由が一時的な設備投資や特定の取引先からの入金遅延なのか、それとも継続的な売上減少によるものなのかによって、返済の見通しは異なります。直近の売上や受注状況、経費の見直し、今後の事業計画などを整理し、現在の状況を説明できるようにしておきましょう。
税金の滞納や他社借入がある場合も、隠して申し込むのではなく、状況を正確に伝えることが大切です。
滞納額や納付予定、既存の返済額などを整理しておけば、相談時に確認すべき点が明確になります。必要に応じて税理士などの専門家に資金繰りを相談する方法もあります。
赤字や銀行融資の否決だけで諦めず、現状と改善の見通しを整理して相談することが大切です。ただし、返済の見込みが立たないまま借入額を増やすことは、資金繰りの悪化につながるため慎重に判断しましょう。
審査に必要な書類と申し込み前の準備
融資の申し込みでは、事業や担保不動産の状況を確認するため、決算書や確定申告書、本人確認書類、不動産関連の書類などの提出を求められる場合があります。
必要書類は申込者の状況や希望する融資商品によって異なるため、実際に申し込む前に公式窓口で確認しておくと安心です。
書類を準備する際は、直近の決算内容だけでなく、毎月の売上や支出、他社への返済状況なども整理しておきましょう。
資金の使い道が設備投資なら見積書、仕入資金なら支払い予定や受注内容など、必要額の根拠を説明できる資料があると相談を進めやすくなります。
また、担保にする不動産については、所在地や名義、既存の抵当権などを確認しておくことが大切です。
共有名義や他の借入に関する権利設定がある場合には、追加で確認が必要になる可能性があります。書類の不足や記載内容の不一致があると、審査に時間がかかる場合もあります。
申し込み前に必要書類と資金使途を整理しておくことで、確認事項を減らしやすくなります。急いでいる場合ほど準備を後回しにせず、必要な書類や審査の見通しを事前に問い合わせましょう。
審査に落ちる可能性があるケース
審査に落ちる可能性があるのは、担保不動産の評価が希望額に届かない場合や、既存の借入が多く返済余力が乏しい場合などです。
また、資金の使い道が明確でない、返済原資の説明ができないといった状況でも、希望する条件での融資が難しくなる可能性があります。
税金の滞納や信用情報上の問題がある場合も、審査に影響することが考えられます。
ただし、具体的な審査基準や各条件の評価方法は個別に異なるため、インターネット上の推定通過率を自分の審査結果にそのまま当てはめることはできません。
もし審査が難しいと判断された場合は、むやみに複数の借入先へ申し込む前に、必要な資金額や返済計画を見直してみましょう。
売掛金の回収時期を調整できるか、取引先と支払条件を相談できるか、金融機関に返済条件の変更を相談できるかなど、借入以外の対応策も検討できます。
審査に落ちた理由を確認し、資金繰り全体を見直すことが次の一歩につながります。返済の見込みが立たない場合は、追加借入だけで解決しようとせず、税理士や公的な経営相談窓口などにも相談しましょう。
エムアールエフの金利・手数料と融資スピード
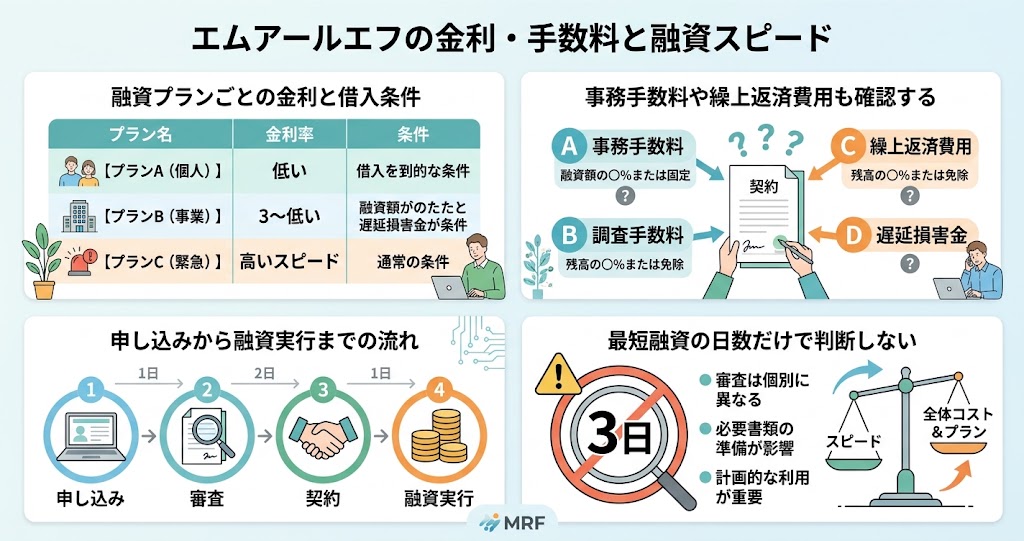
エムアールエフを利用する際は、表示されている金利だけでなく、事務手数料や更新手数料、繰上返済にかかる費用なども確認する必要があります。
融資までの期間も、最短日数どおりに進むとは限りません。契約するプランの条件と実際に必要な資金の期限を照らし合わせ、総返済額を把握してから判断しましょう。
融資プランごとの金利と借入条件
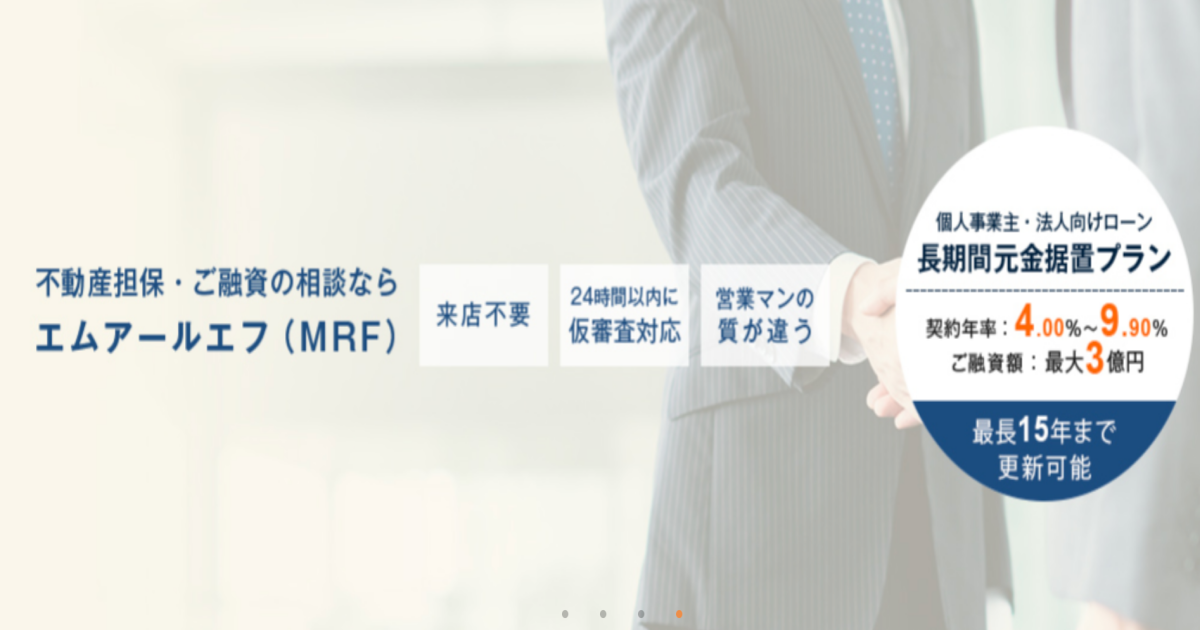
エムアールエフには、長期間元金据置プランやオーダーメイドプラン、ブリッジプランなど、複数の融資プランがあります。
プランによって契約年率や返済期間、元金の返済方法が異なるため、名称だけで選ばず、資金の用途と返済予定に合うかを確認することが大切です。
提供された情報では、契約年率はプランによって年4.00%から15.00%までの幅があります。
ただし、これはプランごとの提示範囲であり、申し込んだ人全員に同じ金利が適用されるわけではありません。実際の条件は審査結果や契約内容によって異なるため、個別の見積もりで確認してください。
長期間元金据置プランは、一定期間、元金を据え置いて利息を支払う仕組みです。毎月の支払いを抑えられる可能性がある一方、据置期間中は元金が減らないため、期間終了後の返済や更新条件まで把握しておく必要があります。
プランを比較する際は、金利・返済期間・元金の返済方法をセットで確認することが重要です。最新の金利や利用条件は変更される可能性があるため、申し込み前に公式情報と契約書面を確認しましょう。
事務手数料や繰上返済費用も確認する
借入にかかる費用は、利息だけではありません。
プランによっては事務手数料や更新手数料、担保設定に伴う登記関連費用などが必要になります。
さらに、契約期間の途中で返済する場合に、繰上返済手数料や解約に関する費用が発生する条件もあるため、契約前に確認することが大切です。
提供された情報では、事務手数料はプランによって融資額の1.10%から3.30%とされています。
また、一部のプランでは更新時の手数料や期限前償還に関する費用が設定されています。
ただし、適用条件は商品によって異なるため、すべての費用が一律に発生するとは限りません。
例えば、融資額が大きい場合は、手数料率が数%違うだけでも負担額に差が出ます。利息だけを比較して借入先を決めると、契約時に想定していなかった費用が発生する可能性があります。
借入額から差し引かれる費用があるかどうかも含めて確認しましょう。
契約前には、利息・事務手数料・登記費用などを含めた実際の受取額と総返済額を確認することが欠かせません。繰上返済を考えている場合は、その際に必要な費用も事前に質問しておきましょう。
申し込みから融資実行までの流れ
一般的には、融資相談や申し込みを行い、必要書類を提出したうえで審査を受け、条件の確認や契約手続きを経て融資が実行されます。
不動産担保融資では、事業の状況に加えて担保不動産の確認も必要になるため、申込内容によって手続きにかかる時間は異なります。
申し込みを検討する段階では、必要書類や担保の条件、審査の進め方を窓口に確認しましょう。
決算書や確定申告書、不動産の登記情報など、準備が必要な資料を早めにそろえておくことで、書類不足による遅れを防ぎやすくなります。
また、融資条件の提示を受けたら、金利や手数料、返済期間、担保に関する条項を確認してから契約することが大切。
資金が必要だからといって、契約内容を十分に理解しないまま署名するのは避けましょう。不明点があれば、納得できるまで説明を求めてください。
融資の流れを把握し、書類準備と契約内容の確認を並行して進めることが重要です。資金が必要な日が決まっている場合は、その期限に間に合う見込みがあるかを早い段階で確認しましょう。
最短融資の日数だけで判断しない
エムアールエフの融資スピードを調べると、短期間での対応に関する案内や口コミを見かけることがあります。
しかし、最短日数は、すべての申込者に保証されるものではありません。書類の準備状況や担保不動産の調査、審査内容などによって、融資実行までの日数は変わります。
提供されたアンケート情報では、申し込みから入金までの期間について、1〜2週間とする回答が最も多い結果になっています。
一方で、4〜5週間かかったという回答も含まれています。ただし、調査対象や集計方法を確認できない場合は、結果を利用者全体の標準的な所要日数と断定しないよう注意が必要です。
支払期限が迫っている場合は、申し込みを済ませれば間に合うと考えるのではなく、融資の実行予定日を具体的に確認しましょう。
もし間に合わない可能性があるなら、取引先への支払条件の相談や、別の資金調達手段も同時に検討する必要があります。
融資スピードは最短日数ではなく、自分の案件での見込みを確認することが大切です。資金が必要な期限に余裕を持って行動し、複数の対応策を用意しておきましょう。
エムアールエフ福岡を利用する前に確認したい注意点
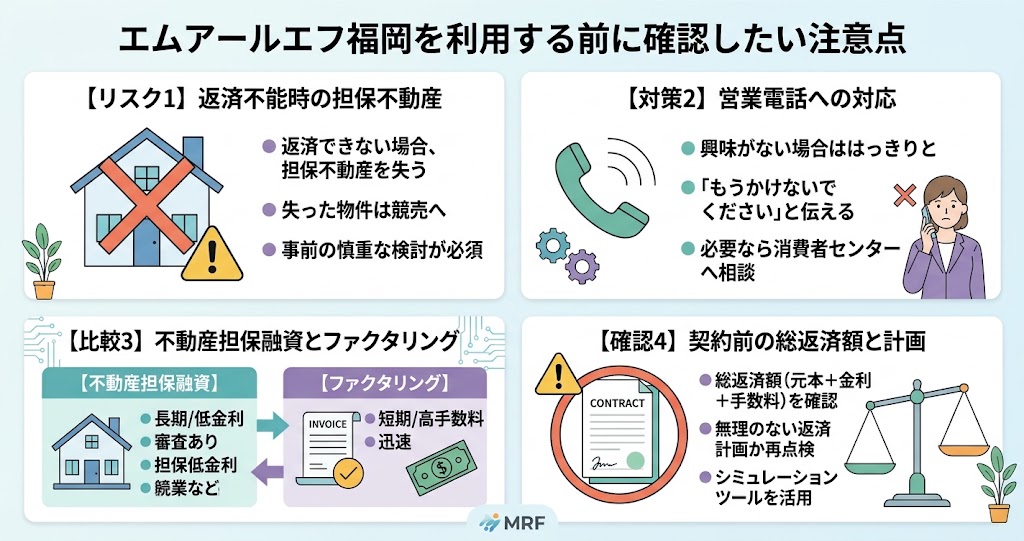
エムアールエフ福岡を資金調達先として検討する場合は、融資を受けられるかだけでなく、返済が難しくなった場合のリスクや営業連絡への対応、ほかの調達方法との違いも確認しておきましょう。
不動産を担保にする融資は、必要な資金を確保できる可能性がある一方、返済不能になると大切な資産に影響するおそれがあります。
契約条件と事業の資金繰りを冷静に見直すことが重要です。
返済できない場合は担保不動産を失うリスクがある
不動産担保融資では、返済が滞り、契約上の問題が解消されない場合、担保不動産の売却や競売などによって債権の回収が進められる可能性があります。
自宅や事業所、工場、倉庫などを担保にする場合、返済できなくなったときの影響は非常に大きいため、借入前にリスクを理解しておく必要があります。
特に注意したいのは、借入時点では返済できる見込みがあっても、売上の減少や取引先からの入金遅延、予想外の支出によって資金繰りが悪化する場合です。
予定していた収入だけに頼らず、売上が計画を下回った場合にも返済を継続できるかを試算しておきましょう。
返済が難しくなりそうなときは、延滞が長期化する前に貸し手へ相談することが大切です。ただし、返済条件の変更や猶予が必ず認められるわけではありません。
契約書に定められた条件を確認し、必要に応じて弁護士や税理士などの専門家にも相談しましょう。
担保不動産を失うリスクを受け入れられるか、借入前に慎重に判断することが重要です。借りられる金額を上限まで借りるのではなく、返済可能な金額に抑えることを意識してください。
営業電話が気になる場合の断り方
エムアールエフの口コミには、過去に相談した後の営業電話を負担に感じたという声があります。
営業電話への感じ方には個人差がありますが、不要な連絡を避けたい場合は、相談時に連絡方法や希望する連絡頻度を明確に伝えておくとよいでしょう。
すでに連絡が続いていて、今後の案内を希望しない場合は、曖昧に断るよりも、連絡を停止してほしい意思をはっきり伝える方法があります。
例えば、
「今後、融資の案内は必要ありません。電話による営業連絡を停止してください」
と、簡潔に伝えると意図が明確になります。
停止を依頼した日時や連絡先、伝えた内容を記録しておくことも役立ちます。その後も不要な連絡が続く場合は、会社の正式な問い合わせ窓口に申し出ることを検討しましょう。
状況によっては、貸金業に関する相談窓口を利用する方法もあります。
営業電話が気になる場合は、相談前に連絡方針を確認し、不要になった際には明確に停止を依頼することがポイントです。口コミだけで判断せず、自分が納得できる連絡方法で相談できるかを確認してください。
不動産担保融資とファクタリングを比較する
事業資金を調達する方法には、不動産担保融資のほかにファクタリングなどがあります。
ファクタリングは、一般的に事業者が保有する売掛債権を売却して資金化する方法です。
不動産を担保にする融資とは仕組みが異なるため、資金が必要な時期や保有している資産に応じて比較することが大切です。
不動産担保融資は、担保となる不動産を提供でき、審査や契約に必要な時間を確保できる事業者にとって、検討候補になります。
一方、ファクタリングは売掛債権の有無や取引内容などが重要になるため、不動産を担保にできない事業者でも利用を検討できる場合があります。
ただし、ファクタリングも必ず即日で資金化できるわけではなく、手数料や契約条件の確認が必要です。
売掛債権の額面だけでなく、実際に受け取れる金額や取引先への通知の有無なども確認しましょう。資金調達の方法によって負担やリスクは異なります。
不動産担保融資とファクタリングは、調達までの時間・費用・必要な資産を比較して選ぶことが大切です。急いでいる場合も一つの方法に決めつけず、返済や手数料を含めて無理のない手段を検討してください。
契約前に総返済額と返済計画を確認する
融資契約を結ぶ前には、借入額と金利だけでなく、事務手数料や登記関連費用、更新手数料、期限前返済に関する費用などを確認しましょう。
契約条件によっては、当初想定していたよりも資金調達にかかる負担が大きくなる場合があります。実際に受け取れる金額と、完済までに支払う総額を把握することが大切です。
また、毎月の返済額だけでなく、返済期間全体の資金繰りも確認してください。元金据置型のプランでは、据置期間中の支払いが軽くなる一方、元金の返済が後に残ります。
契約期間終了時に一括返済が必要になる条件がないかなど、返済方法を具体的に確認しておきましょう。
返済原資についても、売上予測だけに頼らず、実際の受注や入金予定、毎月の固定費をもとに計画を立てることが重要です。
想定外の支出が発生した場合に備えて、資金繰りに余裕を持たせることも検討しましょう。
契約書を確認し、総返済額と返済原資の両方に納得してから契約することが、借入後のトラブルを防ぐ基本です。不明点が残る場合は、その場で契約せず、説明を受けてから判断してください。
まとめ|エムアールエフ福岡の評判を確認して慎重に判断しよう
当記事では、エムアールエフ福岡の評判や口コミ、サラ金との違い、審査や金利、利用前の注意点について紹介しました。
エムアールエフは事業者向け融資を中心に扱う金融会社であり、会社概要や貸金業登録情報を公式サイトで確認できます。
ただし、正規の登録業者であることと、借入条件が自分に適していることは別なので、契約内容を細かく確認することが大切です。
口コミには、対応の早さや相談のしやすさを評価する声がある一方、営業電話や手続きの負担、費用面への不満もあります。
審査についても、赤字決算や銀行融資の否決だけで結果が決まるわけではなく、担保不動産や返済計画など、複数の条件が関係します。
金利や事務手数料、登記関連費用などを含めた総返済額を把握し、返済が難しくなった場合のリスクまで考慮して判断しましょう。
資金調達を急いでいるときこそ、エムアールエフだけに絞らず、銀行や公的な相談窓口、ほかの資金調達方法も比較することが重要です。
事業の継続と大切な資産を守るためにも、焦って契約せず、返済の見通しと契約条件に納得できる方法を選んでください。