エポスカードのキャッシング増額審査は、申込時間帯や審査内容によって結果が出るまでの時間が変わります。
急いで現金を用意したい場合は、審査の目安だけでなく、増額が認められる条件や結果通知後の手続きも確認しておくことが大切。
特に気になるのが
「審査は何分で終わるのか」
「増額審査に通らない原因は何か」
「今日中に借り入れできるのか」
という疑問ではないでしょうか。
エポスカードのキャッシング増額審査は、状況によっては時間がかかるため、最短時間だけを見て予定を立てるのは避けたいところです。
そこで当記事では、エポスカードのキャッシング増額審査にかかる時間や審査に通らない原因、申込手順、収入証明書の条件、審査に落ちたときの対処法まで詳しく紹介。
この記事でわかること
- エポスカードのキャッシング増額審査にかかる時間と結果の確認方法
- 増額審査に通らない主な原因と注意点
- 申込方法や収入証明書の提出条件
- 金利・返済方法と審査に落ちたときの対処法
エポスカードのキャッシング増額審査は最短10分!結果が出る時間の目安
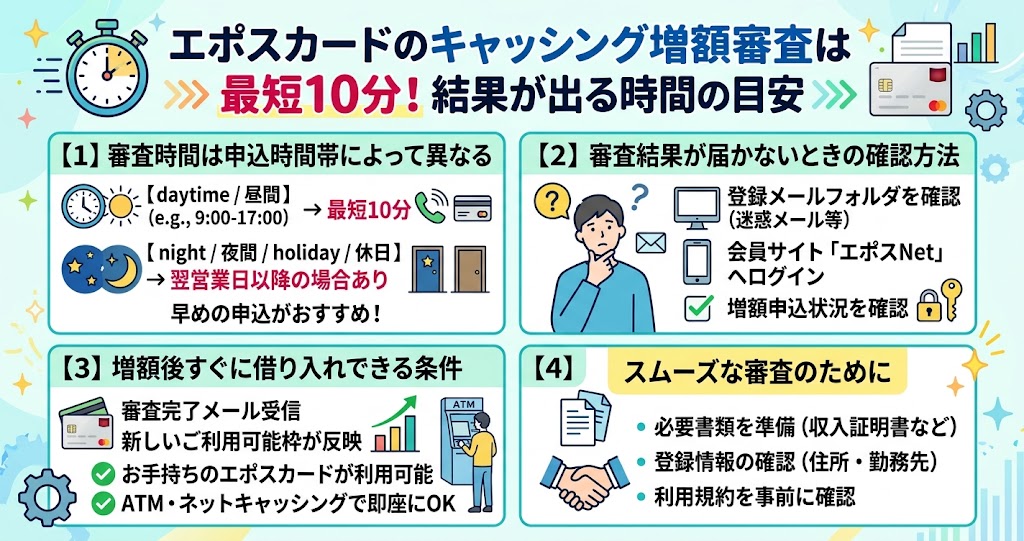
エポスカードのキャッシング増額審査は、公式サイトによると、午前8時から午後9時50分までの申込みで約10分が目安です。
午後9時50分から翌朝8時までに申し込んだ場合は、翌朝9時ごろまでに順次審査結果が案内されます。
ただし、追加確認が必要な場合などは1週間程度かかることもあるため、急ぎの場合は余裕を持って手続きしましょう。
審査時間は申込時間帯によって異なる
エポスカードのキャッシング増額審査は、申込みの時間帯によって結果が出る目安が異なります。
公式サイトでは、午前8時から午後9時50分までの申込みは約10分程度、午後9時50分から翌朝8時までの申込みは翌朝9時ごろまでと案内されています。
ただし、約10分という時間はあくまでも目安です。
申込みの内容や確認事項によっては、通常よりも審査に時間がかかる場合があります。「最短10分」と案内されていても、必ず10分で結果が出るわけではありません。
たとえば、収入証明書の提出が必要になった場合や、登録情報の確認などに時間を要する場合は、結果が出るまで1週間程度かかる可能性も。
今日中に借り入れたい事情があるなら、審査が長引く可能性も考えておきましょう。
申込みの前には、エポスNetに登録している住所や勤務先、年収などの情報に変更がないか確認しておくと安心です。公式の申込み条件や審査時間は、エポスカード公式サイトで確認できます。
審査結果が届かないときの確認方法
エポスカードのキャッシング増額審査に申し込んだあと、すぐにメールが届かなくても、必ずしも審査に落ちたとは限りません。
審査内容の確認に時間がかかっている可能性があるため、まずは申込時に案内された目安時間を確認しましょう。
審査が終了すると、エポスカードから登録メールアドレス宛てに「審査終了のご案内」が届きます。
メールが見当たらない場合は、迷惑メールフォルダに振り分けられていないか、登録しているメールアドレスに誤りがないかも確認してください。
現在キャッシング枠が設定されていない人は、審査通過後の確認手続きにも注意が必要。
公式案内では、増額可能との結果が出た場合でも、審査終了後1週間以内に結果を確認しないと失効することがあるとされています。
審査状況や結果の確認方法は、エポスNetにログインして案内を確認しましょう。
一定期間が過ぎても連絡がなく、状況が分からない場合は、公式の案内に従って問い合わせるのが確実。
増額後すぐに借り入れできる条件
キャッシング増額の審査に通過しても、結果の確認や必要な手続きが完了していなければ、すぐに借り入れできるとは限りません。
まずはエポスNetなどで新しい利用可能枠が反映されているか確認し、実際に利用できる金額を把握しましょう。
すでにキャッシング枠が設定されている場合は、増額後の利用可能枠が反映されれば、その範囲内で借り入れできます。
一方、キャッシング枠が0円だった人は、審査結果の確認や契約に関する書面の確認・承諾など、必要な手続きが案内される場合があります。
借入方法には、ATMで現金を引き出す方法のほか、登録した金融機関口座へ振り込んでもらうNetキャッシングがあります。
Netキャッシングは便利ですが、振込の反映時間は金融機関や受付時間などによって異なるため、必ず即時に入金されるとは限りません。
審査通過と実際の入金は別の段階として考えることが大切。
支払い期限が迫っている場合は、増額審査の結果だけに頼らず、入金までに必要な時間も含めて予定を立ててください。
エポスカードのキャッシング増額審査に通らない原因
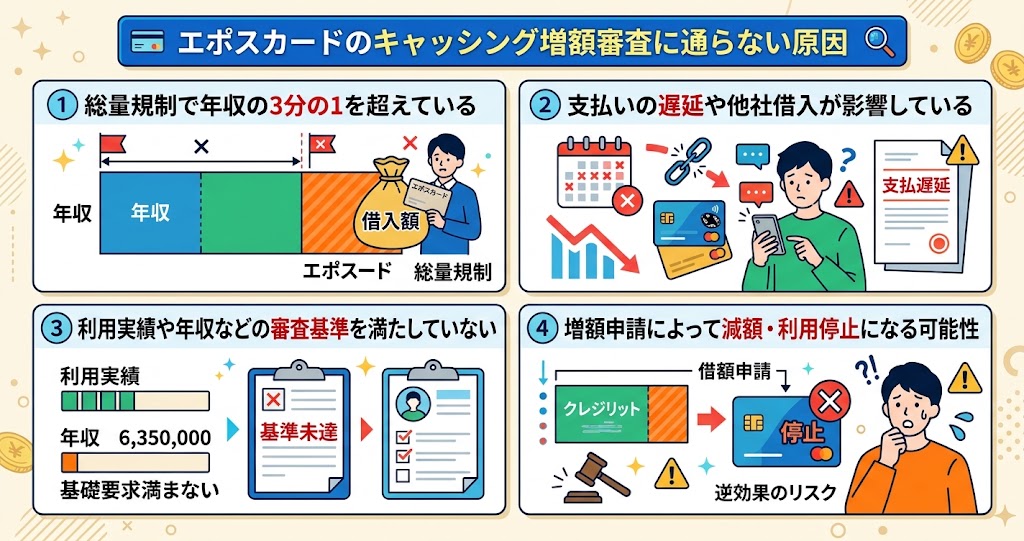
エポスカードのキャッシング増額審査に通らない理由には、他社を含めた借入額、これまでの支払い状況、年収や勤務先などの登録情報が関係します。
延滞がなくても審査に通るとは限らないため、申込み前に現在の借入状況と返済能力を確認することが大切です。
総量規制で年収の3分の1を超えている
エポスカードのキャッシング増額審査で確認したいのが、貸金業法に基づく総量規制です。
総量規制では、原則として貸金業者からの借入残高が年収の3分の1を超える貸付けが制限されています。
たとえば、年収300万円の人は、貸金業者からの借入れについて総量規制上の上限が原則100万円となります。
エポスカードだけでなく、消費者金融や他社クレジットカードのキャッシングなども対象になるため、複数の借入れがある場合は合計額を確認しましょう。
総量規制の上限に余裕があっても、希望した増額が必ず認められるわけではありません。
カード会社は収入や返済状況なども踏まえて審査します。年収だけを基準に希望額を決めず、毎月無理なく返済できる金額を考えることが重要。
なお、クレジットカードのショッピング利用は、通常のキャッシングとは適用される法律や扱いが異なります。
借入残高を確認する際は、ショッピングの利用額とキャッシングの借入額を分けて把握してください。
支払いの遅延や他社借入が影響している
エポスカードのキャッシング増額審査では、これまでの支払い状況や他社の借入状況も重要な判断材料になります。
過去に支払いが遅れたことがある場合や、他社ローンの返済負担が大きい場合は、希望する増額が認められない可能性があります。
一方、毎月きちんと支払っている人でも、審査に必ず通るとは限りません。
複数のカードでリボ払いを利用していたり、利用可能枠に対して残高が多かったりすると、返済余力について慎重に判断されることがあります。
審査に落ちたからといって、原因が必ず延滞にあるとは限りません。
カード会社が審査で確認する内容や個別の判断理由は、必ずしもすべて公表されていないためです。思い当たる事情を整理し、他社を含めた残高や毎月の返済額を確認しましょう。
まずは利用明細や各社の返済予定を確認し、返済負担が大きい場合は新たな借入れを増やす前に家計を見直してください。
借入額を増やすことよりも、現在の返済を安定して続けられる状態にすることが大切です。
利用実績や年収などの審査基準を満たしていない
エポスカードのキャッシング増額審査では、カードの利用実績だけでなく、申込者の収入や他社借入、登録情報などが総合的に確認されます。
カードを作ってから日が浅い場合や、年収が変化した場合などは、希望どおりの増額にならない可能性があります。
たとえば、転職直後で勤務状況が変わった人や、申告した年収と提出書類の内容に差がある人は、追加の確認を求められることがあります。
勤務先や住所などの登録情報が古い場合も、申込み前に最新の内容へ更新しておきましょう。
利用期間が長いことや、毎月カードを使っていることだけで審査通過が決まるわけではありません。
増額できるかどうかは、現在の返済能力や信用状況などを含めて判断されます。インターネット上で紹介される「利用開始から何か月で通る」といった目安も、すべての人に当てはまる基準ではありません。
希望額を大きく設定する前に、現在の収入と毎月の支出、他社の返済額を整理しましょう。
審査に通るために年収を実際より多く申告するのは避け、正確な情報で申請することが重要です。
増額申請によって減額・利用停止になる可能性
エポスカードのキャッシング増額審査では、希望額が認められないだけでなく、審査結果によって現在の利用可能枠が見直される可能性もあります。
収入の変化や他社借入の増加などが確認された場合、利用状況に応じて枠の減額やキャッシング機能の制限が行われることがあります。
ただし、増額を申し込んだ人が必ず減額されるわけではありません。また、審査に落ちた場合に必ずカード全体が利用停止になるとも限りません。
実際の対応は、申込者の状況やカード会社の判断によって異なります。
現在の利用枠を維持することが重要なら、申込み前にリスクも把握しておきましょう。
特に他社借入が増えている人や、最近収入が減少した人は、借入れを増やす必要性と返済の見通しを慎重に検討してください。
審査に不安がある場合は、申込みを急ぐのではなく、借入残高や支払い状況を確認することから始めましょう。
すでに返済が難しくなっているなら、追加の借入れだけで解決しようとせず、家計の見直しや公的な相談窓口の利用も検討してください。
エポスカードのキャッシング増額を申し込む方法
キャッシング枠の増額を希望する場合は、エポスNetなどの公式案内から申込方法や必要な手続きを確認しましょう。
申込前に登録情報と借入状況を整理し、収入証明書の提出が必要かどうかも確認しておくと、追加確認による遅れを防ぎやすくなります。
エポスNetから増額を申請する手順
エポスカードのキャッシング増額を申し込む際は、まずエポスNetにログインし、キャッシングに関するメニューから利用可能枠の設定や増額に関する案内を確認します。
画面の表示や受付条件は変更されることがあるため、現在表示されている公式の手順に従って進めましょう。
申込みの前には、登録している住所や勤務先、年収、電話番号などに変更がないか確認してください。
情報が古いままだと、追加確認が必要になったり、手続きがスムーズに進まなかったりする可能性があります。
希望額は、借りられる上限ではなく、必要な金額と返済できる金額を基準に決めることが大切。
申込内容を入力したら、年収や他社借入額に誤りがないかを見直してから送信しましょう。
審査結果が出るまでは、追加の確認依頼が届いていないかメールも確認してください。
審査に通過した場合も、利用可能枠が実際に反映されたことを確認してから借入れを行いましょう。
申込み方法や受付条件に不明点があるときは、エポスカード公式サイトに掲載されている最新の案内を確認するのが確実です。
電話やエポスカードセンターで申し込める?
キャッシング枠の増額については、エポスNetなどの公式案内で受付方法を確認するのが基本。
電話窓口やマルイ店頭のエポスカードセンターで、希望する増額申請を受け付けているとは限らないため、来店や電話をする前に公式の申込手順を確認しましょう。
電話で確認できる内容と、実際に申請できる手続きは別です。申込み画面が表示されない場合やエラーが出る場合は、登録情報や受付条件を確認し、解決しなければ公式の問い合わせ窓口へ相談してください。
申込み後に電話連絡が来る可能性についても、一律に「電話はない」と考えないようにしましょう。
申込内容の確認などで連絡が必要になる場合があります。勤務先への連絡が心配な人は、連絡の有無を断定せず、公式案内で確認できる範囲を把握しておくことが大切です。
また、利用可能枠を下げたい場合と、増額したい場合では手続きが異なることがあります。
減額やキャッシング機能の停止を希望する場合も、エポスカードの公式窓口で受付方法を確認し、案内に沿って手続きを進めましょう。
収入証明書が必要になる条件と提出できない場合の対処法
エポスカードのキャッシング増額では、申込額や他社からの借入状況によって収入証明書の提出が必要になる場合があります。
貸金業法では、同じ貸金業者からの借入れが50万円を超える場合や、他社分を含めた借入総額が100万円を超える場合などに、原則として収入証明書による確認が必要です。
提出書類として案内されるものには、源泉徴収票、給与明細書、所得証明書、確定申告書などがあります。
必要な書類や対象年度、提出方法は個別の案内に従い、申告した年収と書類の内容が一致しているか確認しましょう。
収入証明書を提出できない場合は、提出期限や代替書類の可否をカード会社へ確認してください。
書類が必要なのに提出できないと、増額審査が進まなかったり、キャッシング機能に制限がかかったりする可能性があります。
必要書類を確認せずに申込みを急ぐのは避けましょう。
また、収入証明書を提出した場合は、通常よりも審査に時間がかかることがあります。書類の準備や確認に日数が必要になる可能性を考慮し、すぐに借り入れたい事情がある場合も、増額が間に合うと決めつけないことが重要です。
エポスカードの一時増額に落ちた理由と知恵袋の体験談
エポスカードの一時増額に落ちた場合、過去に延滞がなくても、利用状況や支払い負担などが影響している可能性があります。
インターネット上の体験談は参考になりますが、個別の審査理由を断定することはできません。まずは一時増額とキャッシング増額の違いを理解し、現在の利用状況を確認しましょう。
一時増額を繰り返すと審査に落ちることがある
エポスカードの一時増額は、旅行や引っ越し、冠婚葬祭など、まとまった支出が発生する場面で利用するための仕組みです。
過去に何度も審査に通っていたとしても、次回の申請が必ず認められるとは限りません。審査時点の収入や利用残高などによって結果は変わります。
知恵袋などでは、毎月遅れずに支払っていたにもかかわらず、一時増額の審査に落ちたという相談が見られます。
しかし、本人が把握している支払い履歴だけでは、審査結果の理由をすべて説明できない場合があります。
一時増額を繰り返したことだけが否決の原因だと断定することはできません。
リボ払いや分割払いの残高、他社借入、利用可能枠に対する利用額など、複数の事情が関係している可能性があります。口コミは個人の体験であり、同じ結果になる保証はありません。
一度審査に落ちたら、すぐに何度も申し込み直すのではなく、まずは現在の利用残高や返済負担を見直しましょう。
再申請までの期間について一律の正解があるとは限らないため、公式案内を確認し、状況が改善してから検討することが大切です。
キャッシング増額とショッピング一時増額の違い
エポスカードのキャッシング増額とショッピング一時増額は、同じ「増額」という言葉が使われていても、目的や利用方法が異なります。
キャッシング枠は現金を借り入れるための枠であり、ショッピング枠は商品やサービスの代金をカードで支払うための枠です。
キャッシング枠を増額する場合は、貸金業法の総量規制や他社借入、収入などが審査に関係します。
一方、ショッピング枠の一時増額は、旅行や高額な買い物など、一時的に支出が増える予定に対応するための仕組みです。申込条件や利用期間も異なるため、混同しないようにしましょう。
ショッピング枠の一時増額に通った経験があっても、キャッシング増額審査に通るとは限りません。
現金を借りる場合と買い物の支払いでは、審査で確認される法律上の要件や判断材料が異なるためです。
また、ショッピング枠の一時増額は、申込内容や利用目的によって受付期間が定められている場合があります。
直前の申込みでは間に合わないこともあるため、必要な支出が決まったら早めに公式案内を確認してください。
審査落ち後は再申請を急がず利用状況を見直す
エポスカードの増額審査に落ちた場合は、すぐに再申請するよりも、まず審査に影響した可能性がある要素を整理することが大切。
毎月の支払いに遅れがないか、他社借入が増えていないか、リボ払いや分割払いの残高が大きくなっていないかを確認しましょう。
年収や勤務先などの登録情報が古い場合は、正しい内容に更新してください。ただし、情報を更新すれば必ず審査に通るわけではありません。
カード会社が判断する具体的な基準や個別の否決理由は、すべて公表されているわけではないためです。
再申請まで半年待てば必ず通る、という保証もありません。
インターネット上では一定期間空けることを勧める声もありますが、再申請の適切な時期は個人の状況によって異なります。短期間に繰り返し申請する前に、公式の案内や問い合わせ窓口で確認することをおすすめします。
返済負担が大きい場合は、追加借入れよりも残高を減らすことを優先しましょう。利用実績を積む際も、審査に通るために無理にカードを使う必要はありません。
毎月の支払いを安定して続けられる範囲で利用することが重要です。
エポスカードの利用可能額が勝手に増額される可能性とは
エポスカードでは、カード会社による利用状況の見直しなどによって、利用可能枠が変更されることがあります。
自分で増額を申し込んでいないのに枠が増えていた場合は、カード会社からの案内やエポスNetの表示を確認しましょう。
ただし、すべての会員が自動的に増額されるわけではありません。
カード会社による利用状況の定期的な見直しによるもの
クレジットカード会社は、会員の利用状況や支払い状況などを確認し、必要に応じて利用可能枠を見直すことがあります。
このような契約後の審査は、一般に「途上与信」と呼ばれます。エポスカードでも、カード会社の判断によって利用可能枠が変更される可能性があります。
利用可能枠が増額される場合もあれば、状況によっては減額などの見直しが行われる場合もあります。
利用額が多いことやカードを長く持っていることだけで、必ず増額されるわけではありません。
自動増額は、会員が自由に希望額を指定できる手続きとは異なります。変更の有無や適用される枠は、カード会社の判断によって決まります。
自分で増額を申し込む場合は、通常の増額申請として審査を受ける必要があります。
利用可能額が変わったと感じたら、エポスNetや公式からの通知で変更内容を確認しましょう。
利用可能額は、利用残高や未確定の利用分などによっても変動するため、単に表示金額が変わっただけで限度額そのものが増えたと判断しないことが大切です。
自動増額される人とされない人の違いについて
エポスカードの利用可能枠が自動的に増額されるかどうかは、カードの利用状況や支払い実績、収入など、さまざまな要素によって判断されると考えられます。
ただし、具体的な判定基準や「何か月利用すれば増額される」といった一律の条件が公開されているとは限りません。
毎月カードを利用し、支払日に遅れず返済している人でも、自動増額の案内が届くとは限りません。
反対に、利用者自身が申請していなくても、カード会社の判断で利用可能枠が見直される場合があります。
友人や家族の増額例を、そのまま自分に当てはめないことが大切。
入会時の審査結果や収入、他社借入、利用状況などは人によって異なるため、同じ時期にカードを作っていても結果に差が出る可能性があります。
限度額を増やしたい場合は、自動増額だけを期待するのではなく、エポスNetで現在の利用可能枠や申込条件を確認しましょう。
一方、使いすぎが心配な場合は、利用通知や支出管理を活用し、必要に応じて公式窓口で枠の変更方法を相談してください。
エポスカードのキャッシング金利と返済方法
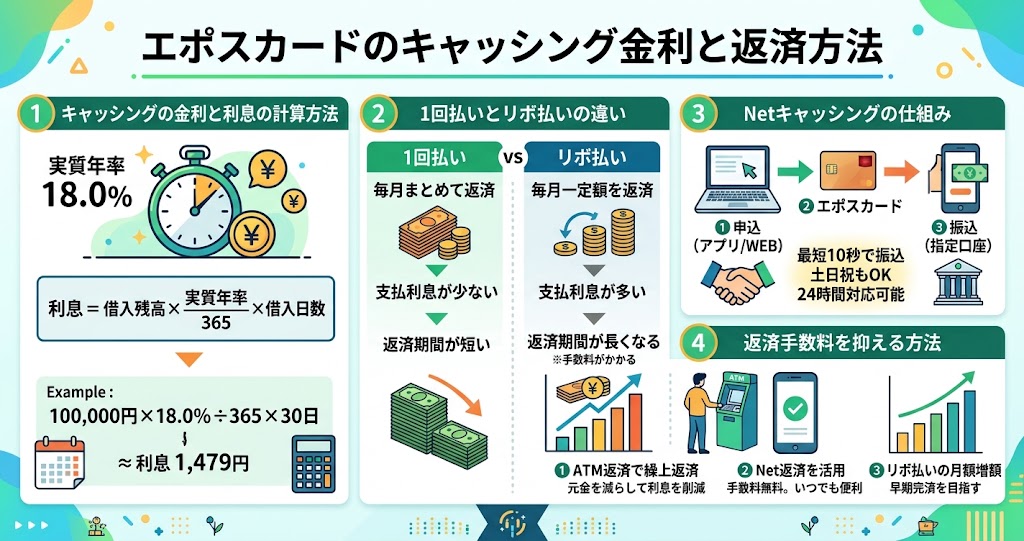
エポスカードのキャッシングを利用する前には、金利と返済方法を確認しておくことが重要。
借入額が同じでも、返済までの日数や返済方式によって利息負担は変わります。
増額審査に通った場合も、借りられる金額いっぱいまで利用するのではなく、返済できる範囲で計画を立てましょう。
キャッシングの金利と利息の計算方法
提供された情報では、エポスカードのキャッシング金利は実質年率18.0%とされています。
利息は借入残高と利用日数に応じて発生するため、同じ金額を借りても返済までの期間が長くなるほど負担が増えます。実際に借り入れる際は、最新の契約条件を確認してください。
利息の概算は、借入残高に年率と利用日数を掛け、365日で割ることで計算できます。たとえば、1万円を30日間借りた場合、年率18.0%で計算すると利息は約147円です。
実際の請求額は、利用日数や端数処理などによって異なる場合があります。
借入額だけでなく、いつまでに返済するかを決めてから利用することが大切です。
少額でも返済までの日数が長くなると利息が積み重なります。返済日までに全額を返せるか、毎月の支出と照らし合わせて確認しましょう。
キャッシングの金利や手数料、返済条件は変更される可能性があります。
利用前にはエポスカードの契約内容や公式案内を確認し、必要に応じて返済シミュレーションを行うと、返済総額を把握しやすくなります。
1回払いとリボ払いの違い
エポスカードのキャッシングでは、契約内容に応じて1回払いとリボ払いなどの返済方法が用意されています。
1回払いは借入金額をまとめて返済する方式で、リボ払いは毎月の返済額を設定された条件に沿って支払っていく方式です。利用できる返済方法は、申込内容や契約条件を確認しましょう。
1回払いは返済時にまとまった金額が必要になりますが、早く返済できれば利息負担を抑えやすくなります。
一方、リボ払いは毎月の支払額を抑えやすい反面、返済が長期化すると利息の総額が大きくなる可能性があります。
毎月の返済額が少ないからといって、リボ払いの負担が軽いとは限りません。
借入残高や返済方式によっては、元金がなかなか減らず、支払いが長く続くことがあります。返済額だけでなく、完済までの期間や総支払額を確認することが大切です。
借入れをする前に、毎月いくら返済できるかを具体的に計算しましょう。
余裕があるときに追加返済できるかどうかも確認し、生活費や家賃などの必要な支出を圧迫しない計画を立ててください。
Netキャッシングの仕組みと返済手数料を抑える方法
Netキャッシングは、エポスNetやエポスアプリから手続きを行い、登録した本人名義の金融機関口座へ借入金を振り込んでもらうサービスです。
ATMへ行かずに手続きできるため、急いでいるときや近くにATMがないときにも便利です。ただし、利用にはキャッシング枠の設定と利用可能額の範囲内であることが必要です。
振込の反映時間は、申込時間帯や金融機関の対応状況などによって異なります。
最短数十秒で振り込まれる場合があるとしても、必ず即時入金されるとは限らないため、支払い期限が迫っている場合は時間に余裕を持って手続きしましょう。
借入時や返済時の手数料は、利用する方法によって異なります。
提供された情報では、Netキャッシングの振込手数料やペイジーによるネット返済の手数料は無料とされています。一方、提携ATMでは利用金額に応じて手数料がかかる場合があるため、利用前に最新の条件を確認してください。
利息を抑えるには、借入額を必要最小限にし、可能な範囲で早めに返済することが基本。
ペイジーなどの返済方法が利用できる場合は、手数料や受付時間を確認したうえで、繰り上げ返済や全額返済を検討しましょう。
エポスカードの増額審査に落ちたときの対処法
エポスカードのキャッシング増額審査に落ちた場合は、すぐに別の借入先へ申し込む前に、否決の原因になりそうな要素を整理しましょう。
急ぎの支払いがある場合も、借入先を増やすことで返済負担が重くならないかを確認し、必要な金額と返済計画を明確にすることが大切です。
審査落ち後に確認したいポイント
増額審査に落ちた後は、まずエポスカードの利用残高、他社借入、毎月の返済額、支払い履歴を確認しましょう。
登録している年収や勤務先などの情報が現在の状況と異なっている場合は、正しい内容に更新することも必要です。
ただし、審査に落ちた理由が必ずしも本人に分かるとは限りません。
カード会社が個別の審査理由を詳しく開示していない場合もあるため、特定の原因を決めつけず、改善できる点を一つずつ確認することが大切です。
審査に落ちた直後に、複数の借入先へ一斉に申し込むことは避けましょう。
新たな借入れを増やす前に、本当に必要な金額と返済できる見通しを整理してください。借入残高が多い場合は、まず現在の返済を安定させることを優先しましょう。
支払い期限が近い場合は、請求元へ支払方法や期日の相談ができないか確認する方法もあります。
返済そのものが難しくなっている場合は、自治体の相談窓口や消費生活相談窓口など、借入れ以外の相談先を利用することも検討してください。
急ぎの支払いに備えて検討したい選択肢
エポスカードの増額審査が間に合わない場合は、まず支払い先へ連絡し、支払期限や分割などの相談が可能か確認しましょう。
支払いを放置すると延滞につながる可能性があるため、期限前に相談することが重要です。
そのうえで、貯蓄から必要な分だけ充当する、支出を一時的に見直す、家族など信頼できる相手に事情を説明して相談するなど、借入れ以外の選択肢も検討できます。
新たなローンを利用する場合は、金利や手数料、返済期間、毎月の返済額を比較しましょう。
「即日融資」や「最短数分」といった表示だけで借入先を決めないことが大切です。実際の融資までの時間は審査や契約手続きによって変わり、審査通過が保証されるわけではありません。
また、無利息期間などのサービスにも適用条件があるため、契約内容をよく確認してください。
すでに複数の借入れがあり返済に不安がある場合は、さらに借りることで問題が大きくなる可能性があります。
無理に借入先を増やすのではなく、家計の見直しや専門の相談窓口への相談を優先し、継続して返済できる方法を考えましょう。
まとめ|エポスカードのキャッシング増額審査は時間と条件を確認しよう
当記事では、エポスカードのキャッシング増額審査について紹介しました。
審査時間は申込時間帯や確認内容によって異なり、約10分が目安となる場合もあれば、追加確認などで1週間程度かかる場合もあります。
急いでいるときほど、結果通知だけでなく借入れが可能になるまでの手続きも確認しましょう。
増額審査に通らない原因には、総量規制、他社借入、支払い状況、収入や登録情報などが関係します。
一時増額とキャッシング増額は仕組みが異なるため、それぞれの条件を理解して申し込むことが大切。
また、利用可能枠が自動的に変更される場合がある一方で、すべての会員が増額されるわけではありません。
キャッシングを利用する際は、金利や返済方式、手数料を確認し、無理なく返済できる金額に抑えましょう。
エポスカードのキャッシング増額審査に落ちた場合は、焦って再申請や新たな借入れを重ねず、現在の借入状況と返済計画を見直すことが重要。
最新の申込条件や手続きは公式案内で確認し、必要な資金と返済の見通しを整理したうえで、無理のない方法を選んでください。